投稿
新格
新品测评
机圈热点
企业出海
自贸区观察
创投圈
滚动
专题
榜单
4K高清
图说
商务合作
用户登录
用户注册
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
>
消费
海尔资本版图关键落子:卡奥斯「难掩」盈利隐忧闯关港交所
海尔资本版图关键落子:卡奥斯「难掩」盈利隐忧闯关港交所
2026-03-04 消费 来源:另镜 作者:萌萌
533
摘要:营收规模稳定在50亿元左右,面临诸多困境
【另镜网】赶在春节前,海尔集团向港交所递上了一张新“名片”。
1月30日晚间,卡奥斯正式递交招股书,启动赴港上市进程。作为海尔旗下工业互联网的核心平台,卡奥斯以“中国第一”的身份冲刺资本市场——据弗若斯特沙利文数据,按2024年收入计,其在中国基于平台的工业数据智能解决方案市场排名第一。
但光环之下,卡奥斯的上市之路并非坦途。招股书披露的财务数据显示,这家营收规模稳定在50亿元左右的企业,始终面临盈利疲软、毛利率偏低的困境;而过度依赖海尔集团的关联交易的现状,不仅让其市场化能力备受拷问,更让人联想到此前海尔系日日顺IPO折戟的前车之鉴。
一边是工业互联网赛道的广阔前景与海尔系的强力背书,一边是自身业务结构与盈利质量的多重隐忧,卡奥斯此次赴港上市,终究要在光环与困境中寻找破局之道。
营收稳健背后 盈利与毛利率双重承压
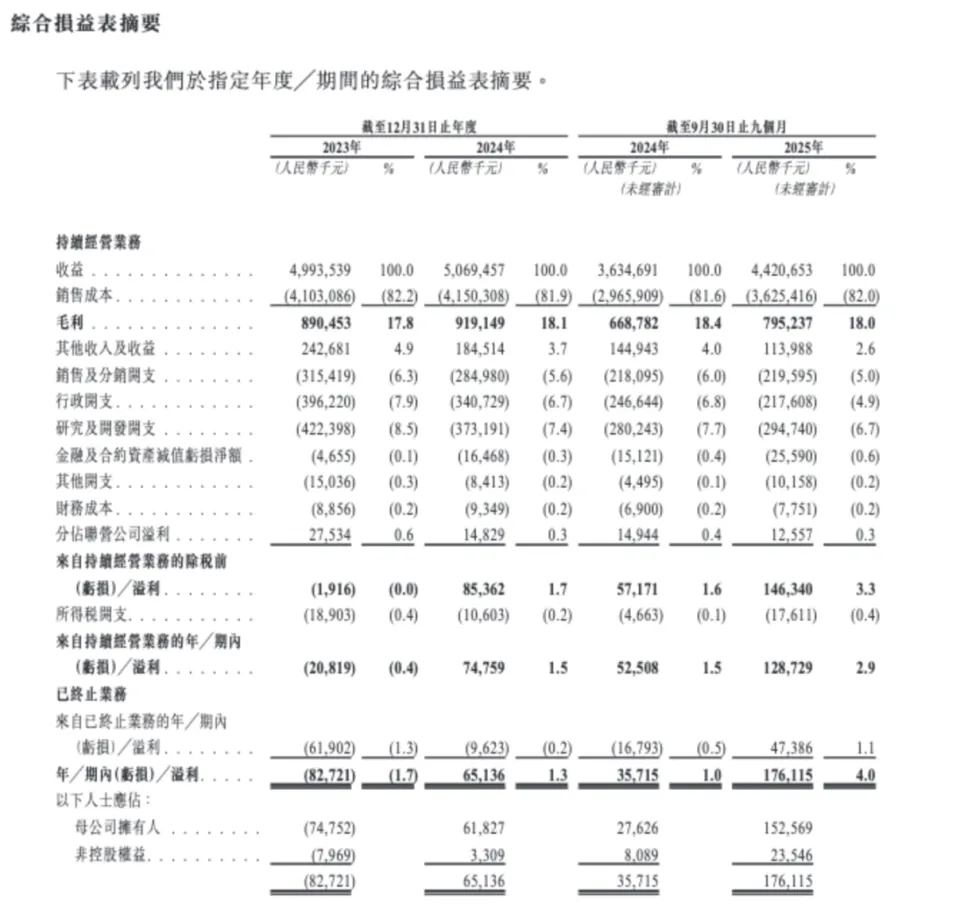
卡奥斯的故事始于2017年,其自主研发的COSMOPlat平台,旨在用AI、物联网和大数据技术赋能制造业转型。从营收规模看,它确实长成了一头巨兽:2023年、2024年及2025年前九个月,公司营收分别为49.94亿元、50.69亿元和44.21亿元。
然而,亮眼的收入数字背后,是与其市场地位极不匹配的盈利表现。
2023年,卡奥斯净亏损达8272.1万元,净利润率为-1.7%;2024年虽实现扭亏为盈,但净利润仅为6513.6万元,净利润率仅1.3%;2025年前九个月,净利润率提升至4.0%,看似有所改善,但横向对比来看,同期国内主流软件或平台型科技企业的净利润率普遍在10%以上,部分头部企业甚至能达到20%以上,卡奥斯的盈利能力明显落后于行业水平。
盈利能力不足的背后,是卡奥斯长期陷入“低水平徘徊”的毛利率困境。2023年至2025年前九个月,公司整体毛利率分别为17.8%、18.1%、18.0%,始终低于工业互联网行业25%-30%的平均毛利率水平,甚至不及部分传统制造业企业的毛利率表现。
这种局面的根源,在于卡奥斯严重失衡的业务结构。
招股书显示,招股书显示,卡奥斯的主营业务分为两大板块——数据智能解决方案和物联网解决方案,两者的毛利率差距悬殊。其中,数据智能解决方案的毛利率高达30%-38%,属于高附加值业务,包含智能制造解决方案、绿色制造解决方案、专用平台建设和运营维护等细分领域;而物联网解决方案的毛利率仅为12%-13%,属于低附加值业务,主要包括变频智控解决方案和系统智控解决方案。
但遗憾的是,高毛利率的业务营收占比始终偏低,难以拉动整体盈利水平提升。2023年,数据智能解决方案的营收占比仅为18.3%,2024年提升至22.7%,2025年前九个月虽增至29.0%,但仍不足三成;与之相反,低毛利率的物联网解决方案却贡献了超七成的收入,2023年占比高达81.7%,2025年前九个月仍达71.0%。
具体来看,2025年前九个月,物联网解决方案业务营收31.4亿元,同比增长10.86%,占总营收的71%;数据智能解决方案业务营收12.8亿元,同比增长59.64%,虽然增速显著高于前者,但由于基数较低,仍难以改变业务结构失衡的现状。
值得注意的是,数据智能解决方案的毛利率在2025年前九个月为31.0%,物联网解决方案的毛利率为12.7%,两者的差距进一步凸显了业务结构优化的紧迫性。
换言之,卡奥斯更像是一家披着工业互联网外衣的智能硬件集成商,而非高附加值的软件与平台公司。
更值得警惕的是,卡奥斯盈利的改善,部分依赖于非经常性因素的支撑。招股书显示,2023年至2025年前九个月,公司计入“其他收入及收益”的政府补助分别为9760万元、7970万元、5050万元,占同期净利润的比例较高。
以2023年为例,当年政府补助金额甚至超过了净亏损额度;2025年前九个月,1.46亿元的持续经营净利润中,政府补助也占据了相当比例。若剔除这些非经常性收益,卡奥斯的核心业务盈利能力将进一步承压,盈利的可持续性令人担忧。
未破的“海尔依赖” 能否重蹈日日顺覆辙?
如果说盈利疲软是卡奥斯的“内生短板”,那么过度依赖海尔集团的关联交易,则是其上市路上最大的“外部隐忧”,这一问题也让市场不禁联想到此前海尔系日日顺IPO折戟的前车之鉴。
招股书明确显示,海尔集团既是卡奥斯的第一大客户,也是其最大供应商,关联交易贯穿了卡奥斯的业务全流程。2023年、2024年及2025年前九个月,海尔集团分别为卡奥斯贡献营收36.07亿元、34.21亿元、25.49亿元,占卡奥斯总营收的比重分别为72.2%、67.5%、57.7%。
尽管这一比例逐年下降,但截至2025年前九个月,仍有超过一半的营收来自海尔集团,客户集中度极高。
采购端的依赖同样明显。同期,卡奥斯向海尔集团的采购总额占比稳定在22%左右,意味着其每采购5元的原材料或服务,就有1元来自海尔集团。这种“产销双向依赖”的格局,虽然能保障卡奥斯业务的稳定性,但也让其丧失了市场化竞争的活力,难以真正实现独立运营。
除了对海尔集团的单一客户依赖,卡奥斯的整体客户集中度也远高于行业平均水平。2023年至2025年前九个月,公司来自前五大客户的收入占比分别为81.7%、80.2%和69.7%,即便逐年下降,仍处于高位。这意味着,卡奥斯的营收稳定性高度依赖少数几家核心客户,一旦其中任何一家客户减少合作,都可能对公司的经营业绩造成重大冲击。
这种高关联交易、高客户集中度的问题,此前已让海尔系的日日顺栽了跟头。2024年,日日顺尝试登陆创业板,但其关联交易占比高、客户集中度高的问题遭到监管层和市场的重点关注,最终在当年11月主动撤回IPO申请。随后,海尔智家通过受托表决权的方式,实现了对日日顺的全面控制,并将其纳入合并报表范围,日日顺的独立上市之路就此终结。
如今,卡奥斯带着类似的问题赴港上市,难免引发市场的担忧。毕竟,海尔集团不仅是其最大客户和供应商,更是其绝对控股股东,双方的利益绑定深度远超普通合作关系。
海尔生态化扩张的关键一子
尽管卡奥斯的业务模式仍存争议,但其上市对海尔集团具有重要的战略意义。这一进程早在五年前便已启动,2020年7月,海尔智家将其持有的卡奥斯54.50%股权转让给海尔生态投资,当时即被视为集团战略拆分的关键一步——海尔智家得以更聚焦于智慧家庭主业,而卡奥斯则独立运营,专注工业互联网生态,为日后上市铺路。
近年来,海尔集团通过分拆与并购等手段持续扩大资本布局。目前,其旗下已拥有海尔智家、雷神科技、海尔生物等8家上市公司。若卡奥斯成功上市,将成为“海尔系”第9家上市公司。招股书显示,募集资金将主要用于加强核心平台与产品能力建设。
股权结构上,海尔集团通过直接与间接方式合计控制卡奥斯78.04%的投票权,体现出高度集中的控制力。管理层也带有深刻的海尔印记,董事长陈录城自公司成立起便担任执行董事,此前曾在海尔集团多个核心岗位任职;CEO柴纪强同样具备丰富的海尔任职经历,深谙海尔的管理与产业逻辑。
值得注意的是,海尔系的上市梯队仍在不断扩充。2025年底,青岛证监局消息显示,海尔新能源科技已启动上市辅导,意味着在卡奥斯之后,第十家上市公司也已提上日程,海尔资本版图有望进一步扩大。
因此,卡奥斯的上市呈现双重叙事:一方面,它仍需证明其盈利模式与独立运营能力;另一方面,它也是海尔生态协同与价值重塑战略中的重要一环。市场最终如何看待这份招股书,将取决于投资者更看重其眼前的财务现实,还是其背后所承载的生态想象空间。
另镜 | 作者:萌萌 | 责编:陈秋 | 审核:张小蕾 | 监审:小婷
评论区
微信登录
登录
注册
发表评论
关于我们
版权声明
联系我们
工作机会
友情链接
服务协议
京ICP备2025130743号
Copy Right © 2026 www.demirror.cn All Rights Reserved