投稿
新格
新品测评
机圈热点
企业出海
自贸区观察
创投圈
滚动
专题
榜单
4K高清
图说
商务合作
用户登录
用户注册
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
>
汽车
启动门店合伙人计划、2月销量微增0.6%,理想能否破解增长困局?
启动门店合伙人计划、2月销量微增0.6%,理想能否破解增长困局?
2026-03-06 汽车 来源:另镜 作者:邵阳
15
摘要:近期对外发布“门店合伙人”计划,引发市场关注
【另镜网】3月伊始,国内新能源车企纷纷对外披露了2月交付成绩单。作为新势力头部企业,尽管理想汽车2月交付量仍稳居头部梯队,增速放缓的迹象却尤为突出,成为行业关注的焦点。数据显示,理想汽车2月交付新车26421辆,同比仅增加158辆,增速近乎停滞,增幅仅0.6%,环比则回落4.5%。
当然,理想汽车2月销量的波动并非个例。从行业环境来看,2月正值春节假期,整车交付周期大幅缩短,几乎全行业交付量都在下降。另外从企业自身来看,理想汽车主力车型L系列已进入产品中后期,产品迭代的空窗期导致不少消费者选择持币待购。
与此同时,2月国内新能源市场分化态势进一步加剧,比亚迪持续领跑,新势力内部竞争日趋激烈,零跑、蔚来、小米、极氪等企业纷纷发力,市场格局正经历微妙调整。
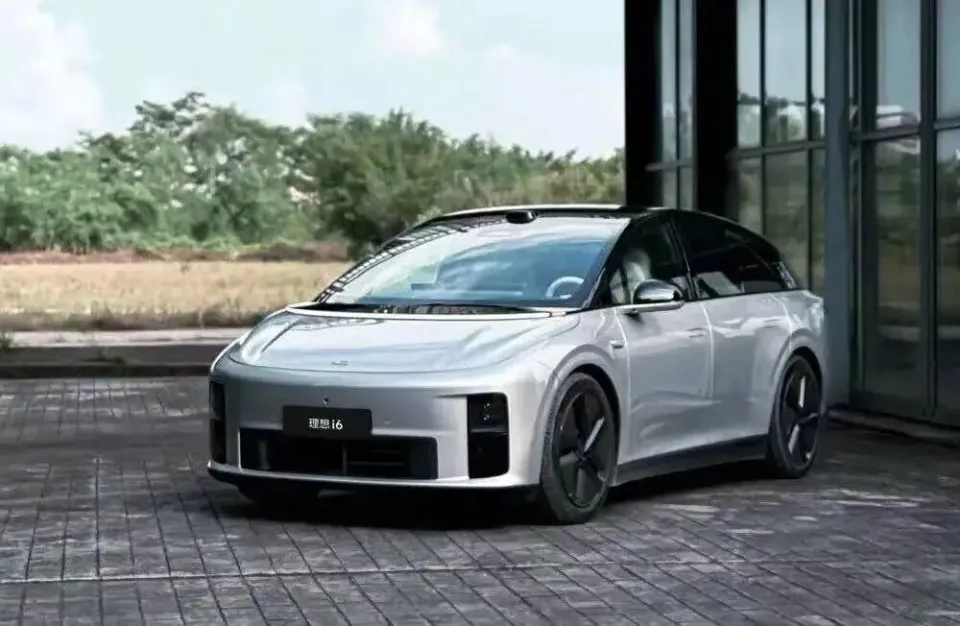
在此背景下,理想汽车一边面临销量增速放缓的压力,一边应对行业竞争的多重挑战,其近期对外发布“门店合伙人”计划,引发市场关注。该计划核心是让门店、城市等一线单元拥有更多的经营自主权。此次渠道调整能否激活市场竞争力,将直接影响其在新势力赛道中的长期排位。
2月交付量环比出现下滑
从单月数据来看,理想汽车2026年2月交付量达26421辆,虽仍稳居新势力第一梯队,但增速放缓的问题已愈发突出,成为制约其持续领跑的关键瓶颈。据理想汽车官方披露,该月交付量同比仅增长0.6%,较2025年2月的26263辆仅增加158辆,横向对比自身交付节奏,2月交付量环比则回落4.5%。
值得一提的是,截至2026年2月28日,理想汽车历史累计交付量已经超过了159万辆,是国内首家且唯一累计交付突破150万的新势力车企,庞大的用户基本盘能够提供一定交付支撑。
纵向回顾理想汽车的发展轨迹,其自2023年起便进入高速增长通道,凭借精准的产品定位,快速实现规模突破。2023年,理想汽车全年交付量突破37万辆,同比增长超180%,成功跻身新势力头部阵营;2024年更是迎来爆发式增长,全年交付量达50万辆,同比增长30%以上,成功斩获新势力年度销冠,期间月交付量多次站稳4万辆以上,展现出强劲的增长韧性。
但进入2025年,理想汽车的增长态势出现明显逆转,全年累计交付新车40.63万辆,同比下滑18.81%,未能完成全年目标。这一表现也使其失去了新势力年度销冠的宝座,被零跑、鸿蒙智行、小鹏汽车等超越,这三大品牌2025年销量分别约59.66万辆、58.91万辆和42.94万辆。
长期以来,L系列增程车型始终是理想汽车销量的核心支柱,其中L6车型自2025年上市以来,凭借24.98至27.98万元的亲民定价,快速成为名副其实的“流量担当”与销量主力。3月2日,理想汽车在官方微博上宣布,理想L6交付累计正式突破37万辆。
相比之下,理想汽车纯电阵营的表现则相对平淡,尚未成为销量主力。
值得注意的是,面对外界不断的质疑、围堵和狙击,理想创始人李想的注意力更多的聚焦在新品竞争力。2月6日,理李想罕见现身微博,高调放出全新一代理想L9的产品预告,不仅官宣了这款承载品牌翻盘希望的旗舰SUV,更直接亮出其“终极版本”——L9 Livis。
推出门店合伙人计划
将视野拓展至全行业来看的话,2月国内新能源市场分化态势进一步加剧,不同阵营车企的表现呈现出明显差异。其中,比亚迪以近20万辆的交付量领跑全行业,形成绝对优势,其凭借全产品线布局与规模化优势,持续占据新能源市场龙头地位,与其他车企拉开明显差距。
新势力内部的竞争更是进入白热化阶段,零跑、蔚来、小米等企业纷纷发力,各显神通,对理想汽车的头部地位形成有力冲击。
今年2月,鸿蒙智行交付量为28212辆,同比增长31%;零跑汽车交付28067辆,同比增长10.99%,销量均高于理想汽车。蔚来交付新车20797辆,同比增长57.6%,增速表现亮眼,其中ES8车型交付11260辆,成为蔚来销量的核心支柱,展现出强劲的增长复苏态势;小米汽车2月交付超2万辆,全部由YU7车型贡献,而今年1月,YU7贡献了约3.8万辆的交付成绩。
面对日益激烈的行业竞争,理想汽车选择将突破口放在渠道效率的提升上,试图通过渠道变革实现降本增效,巩固市场地位。今年2月底,理想汽车正式启动门店合伙人计划,将销售体系的决策权从区域层级下沉至门店层级,可自主决定本地化定价、营销活动设计及库存调整,以更灵活地响应区域市场需求。
据悉,理想汽车的“门店合伙人”计划并不是外部加盟计划,而是对一线门店管理者推行的合伙人激励制度。通过营销赋能+门店经营+组织支撑+培训支持等方式,全面赋能销售人才,让优秀店长成为“事业合伙人”,提升自主经营意识,从而更大程度上激发一线活力,从而更好地应对市场竞争。
截至2025年底,理想汽车在全国拥有548家直营零售中心。理想汽车曾公开对媒体表示,后续将关闭一些能效低、扩张期铺开的门店,目前还处于评估阶段。
实际上,理想汽车的渠道变革并非个例,越来越多的车企开始布局类似的渠道模式,试图通过提升渠道效率应对市场竞争。2025年上半年,极氪便引入了合伙人模式,在三线空白市场、低效市场及四五线下沉市场由合伙人负责建店与团队,车企保留所有权。
盈利和增长迎来双重考验
当然,销量与渠道的表现,最终都会反映在企业的财务表现上。从财务数据来看,理想汽车近年来整体保持稳健发展态势。
Wind数据显示,2022年至2024年及2025年前三季度,理想汽车的营业收入呈现稳步增长态势,分别为452.87亿元、1238.51亿元、1444.60亿元和835.37亿元,2023年与2024年营业收入同比增速分别达173.48%和16.64%。
在盈利能力方面,上述各期理想汽车的净利润分别为-20.12亿元、117.04亿元、80.32亿元和11.18亿元,其中2025年前三季度净利润同比下滑75.21%,第三季度更是直接亏损6.24亿元,结束了连续11个季度盈利的记录,主要受MEGA召回事件相关费用一次性计入财报影响。
研发投入方面,理想汽车持续加大投入,为产品迭代与技术创新提供支撑。2022年至2024年及2025年前三季度,理想汽车的研发支出分别为67.80亿元、105.86亿元、110.71亿元和82.98亿元。持续的研发投入,自然也支撑了理想汽车L系列车型的迭代与纯电技术的突破,为其长期发展奠定了基础。
与理想汽车相比,国内其他新势力车企的财务表现呈现出明显差异。
零跑汽车作为近年来增速较快的新势力企业,营业收入持续增长,但盈利之路相对曲折。
Wind数据显示,2022年至2024年及2025年上半年,零跑汽车的营业收入分别为123.85亿元、167.47亿元、321.64亿元和242.5亿元。但在净利润方面,零跑汽车长期处于亏损状态,但亏损幅度持续收窄,2022年至2024年净利润分别为-51.09亿元、-42.16亿元、-28.21亿元,2025年上半年实现净利润0.33亿元。
蔚来的财务表现则相对承压,尽管营业收入持续增长,但始终未能实现盈利,亏损幅度较大。2022年至2024年及2025年前三季度,蔚来的营业收入分别为492.69亿元、556.18亿元、657.32亿元和528.37亿元。但净利润方面,蔚来持续处于大额亏损状态,上述各期净利润分别为-145.59亿元、-211.47亿元、-226.58亿元和-156.93亿元,亏损幅度尚未出现明显收窄。
另镜 | 作者:邵阳 | 责编:陈秋 | 审核:张小蕾 | 监审:小婷
评论区
微信登录
登录
注册
发表评论
关于我们
版权声明
联系我们
工作机会
友情链接
服务协议
京ICP备2025130743号
Copy Right © 2026 www.demirror.cn All Rights Reserved