投稿
新格
新品测评
机圈热点
企业出海
自贸区观察
创投圈
滚动
专题
榜单
4K高清
图说
商务合作
用户登录
用户注册
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
>
游戏
AI投资:三七互娱盈亏的最大变量
AI投资:三七互娱盈亏的最大变量
2026-11-07 游戏 来源:另镜游戏 |作者:汪时雨
4137
摘要:业绩披露次日,三七互娱股价开盘后一路走低
【另镜网】10月29日,三七互娱发布2026年三季度报告。财报显示,公司前三季度实现营业收入113.66亿元,同比下降8.79%;归属于上市公司股东的净利润14.70亿元,同比下降37.29%;扣非后归母净利润11.97亿元,同比下降47.03%。
从单季表现来看,三七互娱第三季度营业收入40.91亿元,同比微增2.93%,环比增长15.11%,但归母净利润亏损2.96亿元,上年同期则为盈利9.45亿元,与上年同比下滑131.33%。
业绩披露次日,三七互娱股价开盘后一路走低,收盘跌停报14.47元/股,总市值为320亿元。
这是三七互娱近年来少有的单季度由盈转亏。市场情绪的剧烈波动,表面上看是被三季报直接触发,但拉长周期来看,就会发现导致隐藏在财报背后的核心原因:一方面是游戏主业处在新品周期之中,买量投入加码与海外扩张推进导致收入与利润之间出现阶段性错配;
另一方面则是源于三七互娱过去几年在AI大模型领域的前瞻性布局,本期财报首次以公允价值反向变动的形式冲击利润表。根据披露,第三季度其间接投资的智谱华章当季股价波动,产生了5.06亿元的非经常性亏损,这是造成三七互娱单季利润直接由正转亏的核心因素。
作为典型的营销驱动型游戏发行商,三七互娱单季亏损并不直接指向主业基本面走弱。不过,此次财报的核心看点在于,一旦游戏上市公司的利润受AI标的公允价值变动的深度扰动,其原有业绩叙事、对外投资逻辑、AI与游戏的协同价值都会被重新审视。而这份三季报就是外界对三七互娱最好的观察窗口。
买量成本抬升与一次性损益冲击
三七互娱第三季度的账面亏损,主要由两部分构成。一部分是非经常性损益,根据财报披露,三七互娱第三季度非经常性损益合计为-4.77亿元,其中主要构成是间接投资的智谱华章当季股价波动所产生的约5.06亿元非经常性亏损。
换言之,如果没有这笔公允价值变动,三七互娱单季归母净利润原本约能维持2亿元左右的盈利;另一部分是主业扣非利润,第三季度其扣非归母净利润为1.81亿元,虽然仍保持盈利,但较上年同期的8.73亿元大幅下降79.28%,环比降幅也超过50%。两部分叠加,最终形成了-2.96亿元的归母净利润。
从前三季度总体来看,这项投资收益先增后降的走势更为明显。今年上半年,三七互娱投资收益高达10.16亿元,占利润总额的45.22%,其中一季度受智谱港股上市后股价大涨带动,单季投资收益达3.59亿元,同比增长981.35%,直接推动了第一季度在营收下滑的情况下仍录得8.73亿元归母净利润的亮眼成绩,当期归母净利润同比增长59.02%。
但进入第三季度之后,随着智谱股价从高位回落,前期浮盈也迅速回吐,业绩随即变脸。对此,公司也多次在不同场合提示,此类投资收益本身具有较强波动性,公司不会将其视为可以稳定复制的利润来源,也不会因短期波动调整整体战略。
需要注意的是,三七互娱主业端的压力实则主要来自销售费用的抬升。今年前三季度,公司销售费用为64.48亿元,同比增长约4%;
拆分单季来看,第三季度公司的销售费用达到26.83亿元,较上年同期的17.89亿元增长近50%,费用规模已经超过当期营业收入的六成。
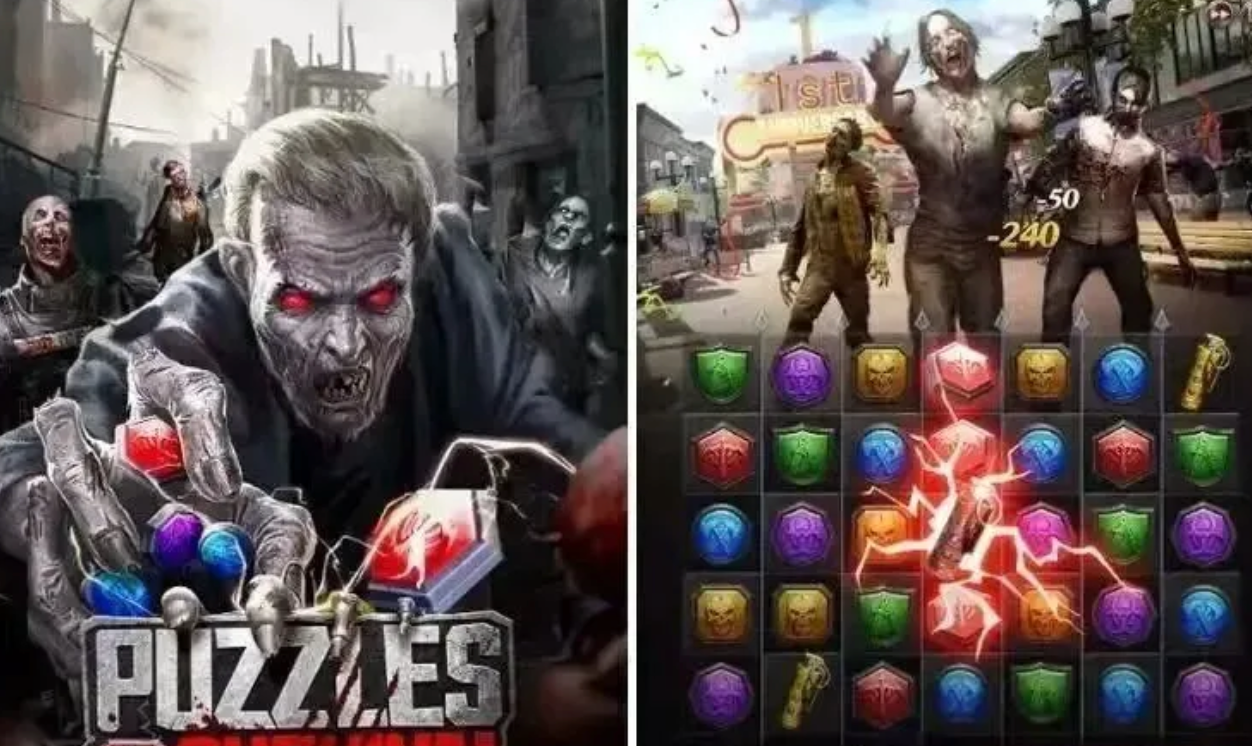
公司在财报中解释,《Last Asylum: Plague》《Z Route: Redemption》《梦回甄嬛传》等新品均属于长周期品类,用户培育周期偏长,呈现出销售费用前置、收入和利润后置的特征,但当季上述产品表现较好,因此公司加大了推广投入。但在研发费用端,公司前三季度的研发投入由上年同期的5.12亿元增至6.16亿元,占总营收的比例仅约为5%。
与此同时,现金流与应付应收款项的变化,也可以看出公司在新品推广期的资金占用情况。财报显示,今年前三季度,三七互娱经营活动产生的现金流量净额为11.99亿元,同比下降59.59%,减少了17.68亿元,对此,公司解释主要是由于营业收入同比下降导致销售商品和提供劳务收到的现金相应减少。
截至三季度末,三七互娱的应付账款余额为23.74亿元,相较年初增长33.63%,公司表示,主要是新游戏上线后市场推广力度加大,应付互联网推广及流量费用尚未到合同结算期所致。同期,公司的应收账款余额为14.98亿元,相较年初增长33.59%,公司表示,这与海外游戏业务规模扩大、应收第三方渠道平台款尚未结算有关。
此外,毛利率方面,三七互娱前三季度的综合毛利率为78.51%,同比增长了1.76个百分点,其中第三季度单季毛利率达80.36%,同比增长3.50个百分点,环比也增长了3.31个百分点,这说明公司本身的盈利能力并没有出现问题,业绩承压更多是买量费用和AI投资带来的一次性损益所造成。
AI投资扰乱利润变动
当前,三七互娱在A股游戏行业搭建起了相当稀缺的大模型投资矩阵。根据公开披露,自2023年AI产业爆发后,三七互娱组建了十余人专业投资团队,依托三七创投、安徽泰运两大直投平台,联合三七乐心、南沙创心等多只产业基金开展前瞻性布局,核心瞄准通用AI基础设施赛道。
在国内大模型“四小龙”中,三七互娱目前通过直接或间接方式投资了其中三家,分别是智谱华章、月之暗面、百川智能,仅未布局 MiniMax。
具体到三家标的来看,三七互娱的投资路径与时点各有不同。智谱华章是其最早的一笔投资,2023年,三七互娱以2500万元增资恒沃嘉兴北晟恒沃基金,持有该基金57.34%份额,并通过该基金间接持有智谱约0.27%股权。
2026年1月8日,智谱以全球首家以AGI基座大模型为核心业务的身份登陆港交所,当时发行价为116.2港元,上市后股价一度大涨,市值盘中突破万亿港元。
今年5月上旬,其股价约为975港元,按7月中旬市场报道估算,即便考虑稀释因素,三七所持的智谱股权价值也在10亿港元量级,账面收益达数十倍。
2024年,三七互娱再次对月之暗面出手投资。彼时月之暗面成立仅两年,三七互娱出资7126万元获得约0.3%股份,并参与了当年8月腾讯、阿里等共同投资的3亿美元融资。
据21世纪经济报道,这笔投资若不计摊薄,按月之暗面在2026年5月约200亿美元的投后估值来估算,对应账面价值约达4亿元,浮盈超过3亿元。进入2026年6月,月之暗面融资节奏进一步加快,F轮融资35亿美元,对应投后估值已达350亿美元,并且该公司计划以500亿美元投前估值启动Pre-IPO轮,最快于6个月内冲刺港股。
另外,三七互娱同样参与了百川智能的早期投资,持股比例约为0.27%,投资收益亦十分可观。
但三七互娱损益端的波动在今年三季度充分暴露。虽然,智谱华章上市后的行情助推公司一季度投资收益同比飙升981%,不过其股价回调后,公允价值变动却带来了5.06亿元非经常性亏损。
AI股权投资一下从业绩的增益项,变成了影响季度盈亏的最大变量。公司明确,科技投资定位为技术卡位与能力延伸,属于长期资产配置,不作为短期业绩来源。对此,三七互娱的口径始终稳定:投资业务属于中长期资产配置,并非打造第二条主业增长曲线,不设置短期业绩兑现要求。
值得关注的是,除三家头部大模型外,三七互娱的硬科技投资版图还延伸到了AIGC应用层和更上游的算力、脑机接口赛道,被投企业包括爱诗科技、深言科技、硅心科技、宸境科技、Yahaha等应用层公司,以及此芯科技、庭宇科技等算力相关企业;
2025年11月又斥资2000万美元入股脑机接口企业强脑科技。据媒体不完全统计,其在硬科技领域已投资超过33家公司,覆盖大模型、芯片、脑机接口、量子计算、智能硬件等方向。
另外,全资子公司安徽泰运还于2026年7月宣布拟出资最多2000万元,联合深圳中科、珠海鑫浩设立一只总规模约6200万元的产业基金,继续加码泛科技方向的投资布局。
与大模型协同落地尚处早期
2025年,三七互娱的AI战略真正意义上实现了升级和生态拓展。三七互娱自研的游戏领域行业大模型“小七”集成40余种AI能力,为内部各类通用及专业系统全面赋能,与此同时,三七互娱还在此基础上搭建了“小七”智能体平台。
根据2025年年报披露,该平台已接入各类大模型及AI工具超过150个,覆盖市场分析、产品立项、美术设计、开发辅助、广告投放、运营分析、智能客服、通用办公等业务环节,能够生成符合公司产品需求的图片、视频及3D素材,支持广告计划精准投放,并在代码生成与文本创作方面承担辅助角色。
当前,被投大模型已经在具体业务流程中承担角色。其中,Kimi大模型已融入三七互娱的客服系统与AI助理“问问小七”,用于压缩游戏产品的生产周期。
公司投资副总裁刘雨也曾对外表示,作为企业CVC,投资决策始终围绕核心业务逻辑展开,最终目标是服务于文娱内容的互动体验升级。这种“投资+接入”的双向路径,使三七在不重复造基座模型的前提下,能够以较低成本快速调用国内头部大模型的能力,将其嵌入研运管线。
从行业横向对比来看,游戏公司投大模型正在成为一种共性选择和普遍策略。米哈游在投资MiniMax后,其大模型能力自2023年起即在《崩坏:星穹铁道》中落地于NPC交互与剧情生成;
巨人网络参与爱诗科技B轮融资,并在《超自然行动组》中推出原生AI玩法“AI假人”;
游族网络则战略投资GPU企业壁仞科技、曦望,同时还与人民网联合成立“AI交互语料创新实验室”……根据伽马数据发布的报告显示,从TOP50游戏企业布局趋势看,AIGC正加速渗透至美术资源、游戏内容生产等各环节,自研模型与接入第三方模型两条路径并行。
在这一行业趋势之下,三七互娱的差异化,其实在于其通过“直投+基金”的组合投资方式,同时绑定了智谱、月之暗面、百川智能三家头部基座大模型,在模型供给端预留了充足的备选空间,降低了单一模型的依赖风险。
不过,三七互娱在协同效应的兑现还处于早期阶段。公司方面也坦言表示,当前AI技术仍处于快速迭代期,很多能力还在完善过程中,现阶段更多以工具化和流程优化为切入点,逐步积累经验、打磨能力。美术生成、文案生产、智能客服、买量素材制作等环节已经展现出较为明确的提质增效作用,但距离AI驱动内容形态,或者根本性改变游戏交互方式的突破仍有不小距离。
另镜| 作者:汪时雨 责编:陈秋 | 审核:张小蕾 | 监审:小婷
评论区
微信登录
登录
注册
发表评论
关于我们
版权声明
联系我们
工作机会
友情链接
服务协议
京ICP备2025130743号
Copy Right © 2026 www.demirror.cn All Rights Reserved