投稿
新格
新品测评
机圈热点
企业出海
自贸区观察
创投圈
滚动
专题
榜单
4K高清
图说
商务合作
用户登录
用户注册
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
>
消费
一年卖了41亿杯,瑞幸为何陷入“越送越亏”怪圈?
一年卖了41亿杯,瑞幸为何陷入“越送越亏”怪圈?
2026-03-09 消费 来源:另镜 作者:谢涵
15
摘要:如何在规模优势与利润水平之间到新平衡成新课题
【另镜网】瑞幸咖啡的2025年,是一组充满张力的数字。
这家国内门店数量最多的咖啡品牌,在这一年交出了一份规模创新高的成绩单:全年总营收逼近500亿元大关,达到492.88亿元,同比增长43%;GMV增长至566.49亿元,同比增幅42.3%;累计交易用户数突破4.5亿,全年售出饮品超过41亿杯。
如果将这些数据放在中国咖啡市场的坐标系中,其分量更为清晰。以一年售出杯量计算,瑞幸已相当于某些国民饮品品牌鼎盛时期的超10倍。规模的壁垒正在被它自身不断拉高。
但硬币的另一面,是盈利能力承受的显著压力。全年净利润36亿元,同比增幅21.6%,远低于营收增速。尤其是第四季度,这一反差更为突出:当季营收127.77亿元,同比增长32.9%,净利润却仅有5.18亿元,同比下滑39.1%。
就在这份财报引发市场讨论的同时,瑞幸的控股方有了新的动向。
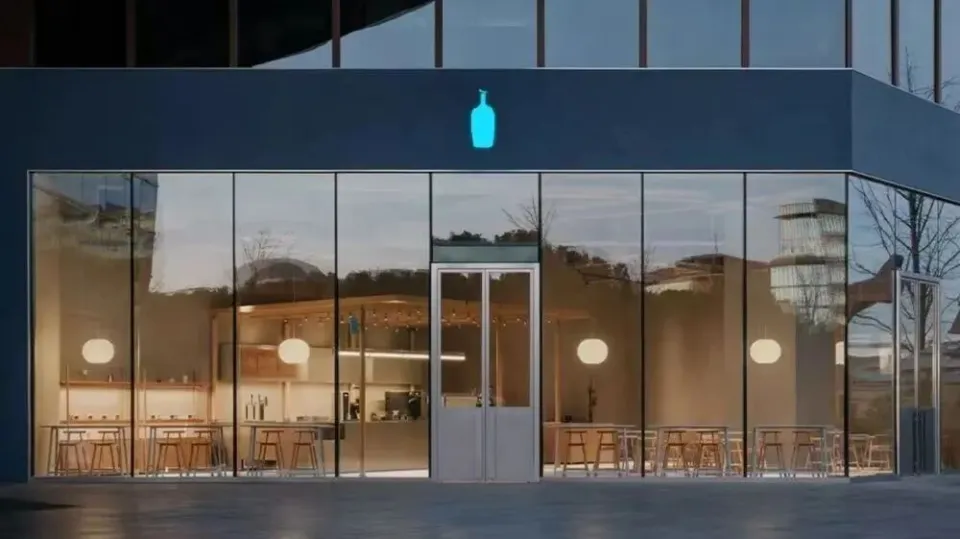
2026年3月4日,瑞幸咖啡的实控方大钲资本被证实从雀巢手中竞得蓝瓶咖啡全球门店业务。公开信息显示,双方已签署协议,目前尚未完成交割。此次交易涉及蓝瓶咖啡品牌及其全球门店,雀巢则保留蓝瓶咖啡的咖啡机和胶囊业务。
蓝瓶咖啡成立于本世纪初,以精品咖啡和空间体验著称,门店数量虽仅有一百余家,但在咖啡行业素有“咖啡界Apple”之称。
大钲资本是2017年由黎辉创立的私募股权投资机构,大钲资本作为瑞幸的控股股东,曾在2020年瑞幸陷入危机后主导其重组,逐步接手原创始人团队股权,推动瑞幸完成从退市到重新站稳市场的转型。2024年5月,黎辉正式出任瑞幸咖啡董事长,全面主导公司战略方向。
对于此次收购,市场上并未出现过多解读。交易本身尚待完成交割,后续如何整合、与瑞幸之间是否存在协同,仍有待观察。但这一动作的发生时点,恰在瑞幸披露全年财报之后,自然引发外界对控股方战略布局的关注。
利润去哪儿了?
对于四季度的利润下滑,瑞幸咖啡管理层在业绩沟通会上给出了解释。财报显示,当季自营门店同店销售增长率回落至1.2%,营业利润约8.2亿元。联合创始人、瑞幸咖啡联合创始人、首席执行官郭谨一将其归因于行业淡季中外卖平台补贴力度的收缩,以及外卖订单占比环比虽有下降但仍处高位。
更直观的答案隐藏在成本结构中。2025年第四季度,瑞幸的总运营费用达到119.6亿元,同比增长38.9%,增速超过营收。逐项拆解各项开支可以发现,原材料、租金等成本基本与营收同步增长,唯独有一项指标格外突出——配送费。
数据显示,第四季度瑞幸的配送成本高达16.31亿元,较2024年同期暴涨94.5%。拉长到全年维度,配送费用的增长更为惊人:2025年全年达到68.79亿元,相比2024年的28.21亿元,增幅高达143.8%。
配送费的增速远超营收增速,这直接解释了利润从何流失。2025年,第三方外卖平台针对咖啡茶饮掀起补贴大战,瑞幸等品牌订单量随之激增。然而当平台补贴退坡,品牌方需要自行承担配送佣金和骑手费用,配送成本压力开始凸显。财报显示,第三季度配送费占营收比重一度冲高至18.9%,第四季度虽回落至12.7%,但仍在高位运行。
这种压力在自营门店的利润率上体现得最为直接。第四季度,瑞幸自营门店营业利润率为15%,而2024年同期为19.8%,下滑4.8个百分点。作为贡献超七成收入的基本盘,自营门店利润率的下滑,直接拖累了公司整体盈利能力。
值得注意的是,在利润承压的背景下,门店扩张节奏也有所放缓。2025年第四季度,瑞幸净增门店1834家,虽仍保持较快速度,但相比前两个季度已有收敛。
规模与成本的博弈
瑞幸目前面临的局面,是一场关于规模与成本的博弈。
一方面,门店数量和订单规模仍在增长。截至2025年末,瑞幸门店总数已超过3.1万家,年收入规模接近500亿元。这一体量本身构成了竞争对手难以轻易逾越的壁垒。
另一方面,规模的扩大并未如预期般带来边际成本的下降。外卖订单的快速增长推高了配送费用,这项成本的增速显著快于收入增速,对利润空间形成挤压。
从财报数据来看,这一成本结构的变化已开始影响公司的运营效率。2025年第四季度,公司运营费用占净收入的比例同比提升了4.1个百分点,主要归因于外卖订单增加带来的配送费用上升。
郭谨一在业绩会上表示,考虑到外卖平台补贴策略的持续变化,杯量结构从外卖逐步回归自提需要一定时间。他也提及,2025年大规模补贴带来的高基数,可能会使2026年的同店和利润表现面临阶段性波动和挑战。
回到瑞幸本身,2025年的成绩单已经摆在眼前:规模仍在扩张,营收继续增长,但盈利端的压力同样真实存在。当外卖补贴退潮,配送成本高企,如何在规模优势与利润水平之间找到新的平衡,将是这家咖啡巨头需要面对的课题。
另镜 | 作者:谢涵 | 责编:陈秋 | 审核:张小蕾 | 监审:小婷
评论区
微信登录
登录
注册
发表评论
关于我们
版权声明
联系我们
工作机会
友情链接
服务协议
京ICP备2025130743号
Copy Right © 2026 www.demirror.cn All Rights Reserved