投稿
新格
新品测评
机圈热点
企业出海
自贸区观察
创投圈
滚动
专题
榜单
4K高清
图说
商务合作
用户登录
用户注册
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
>
消费
利润翻倍、股价却大跌,泡泡玛特的繁荣与脆弱
利润翻倍、股价却大跌,泡泡玛特的繁荣与脆弱
2026-03-30 消费 来源:另镜 | 作者:邵阳
36
摘要:财报发布当日,公司股价直接暴跌22.51%,次日再跌超10%。
当一家上市公司的毛利率能与高端白酒比肩,年度净利润增速逼近300%,放在任何行业,资本市场的反应都理应是欢呼与追捧。但3月25日,国内潮玩赛道的绝对龙头泡泡玛特,却遭遇了令人匪夷所思的“业绩与股价背离”情形。这份堪称行业天花板的成绩单,没有换来市场的掌声,反而引发了市值的剧烈缩水。
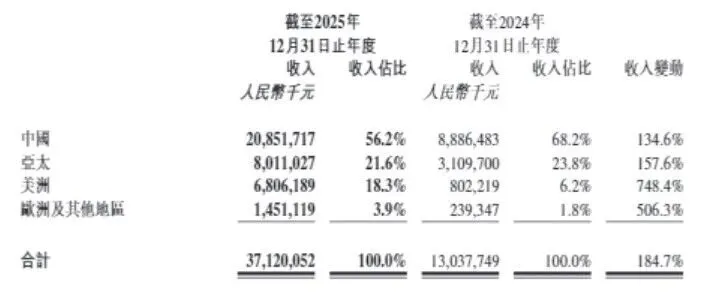
2025年泡泡玛特实现了371.2亿元的全年营收,同比暴增184.7%;经调整净利润130.8亿元,同比飙升284.5%;毛利率更是攀升至72.1%。多项核心数据均创下上市以来的历史峰值。然而,这份亮眼到足以惊艳行业的业绩,却未能获得资本的认可。财报发布当日,公司股价直接暴跌22.51%,次日再跌超10%。
从业绩翻倍的“优等生”,一夜之间沦为股价重挫的“失意者”,市场用脚投票的背后,实则直指其增长逻辑暗藏的深层隐忧。单一IP依赖度持续加剧、第二增长曲线发力不足、未来发展战略的确定性存疑。资本市场的反应,从来都不只是对泡泡玛特一家公司的拷问,而是对行业高增长可持续性的深层担忧。
业绩的“得意”遇上股价的“失意”
光从财务数据来看的话,泡泡玛特2025年核心财务指标全线爆发。对比2024年,公司营收从130.4亿元增至371.2亿元,同比增幅达184.7%;经调整净利润从34亿元左右激增至130.8亿元,增幅近285%。毛利率从66.8%提升至72.1%,增加5.3个百分点,经营效率持续优化。
海外市场成为本次增长的核心引擎,其全年实现收入162.68亿元,同比暴增292.0%,占总收入比重为43.8%,首次逼近半壁江山。分区域看,美洲市场营收达68.1亿元,同比激增748.4%;欧洲及其他地区收入14.5亿元,增速达506.3%。
与此同时,泡泡玛特全球门店与机器人商店网络持续完善,全年净增门店109家至630家,机器人商店净增165台至2637台,线下覆盖进一步夯实。
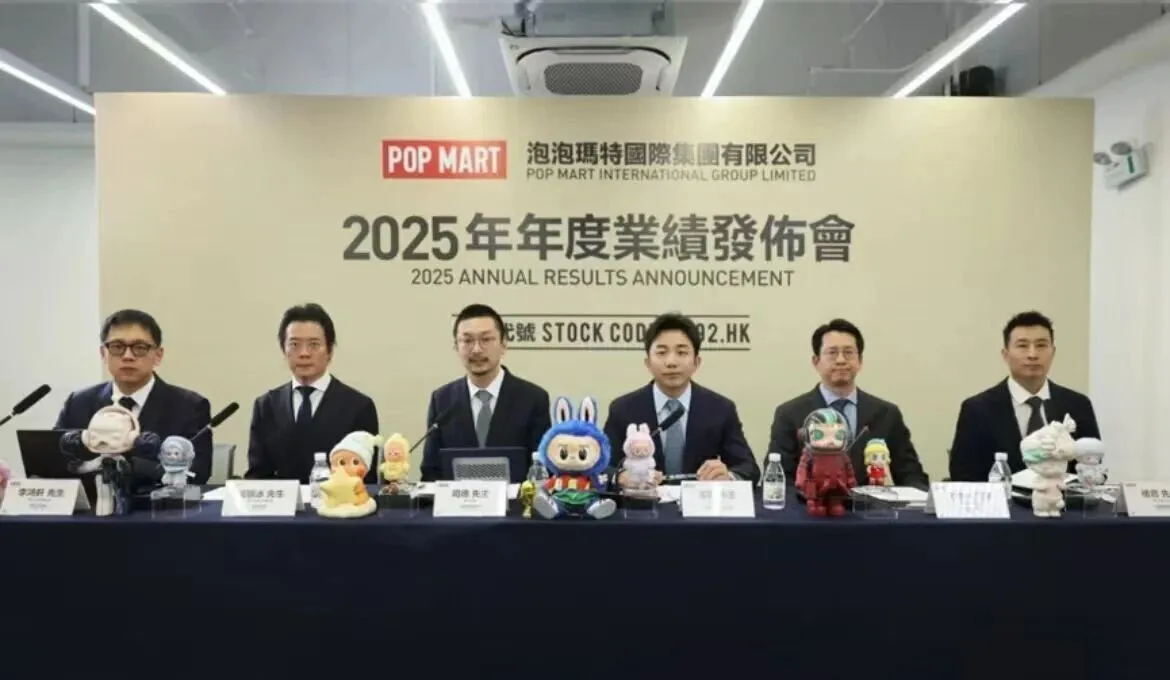
然而,在财报发布之后不久,管理层在业绩会上给出的2026年业绩指引,增速不低于20%,与2025年184.7%的暴增增速形成巨大落差。管理层将2026年定调为“休整年”,这一指引在资本市场眼中,意味着泡泡玛特高速增长的故事可能已经告一段落,高成长的叙事逻辑发生根本性转变。
面对未来发展潜藏的隐忧,资本市场迅速给出了与业绩表现截然相反的反馈,财报发布后,泡泡玛特股价上演了一场“业绩与股价背离”的戏码。股价从年内高点270多港元每股附近快速回落,最低跌至150港元每股左右。估值水平也随之大幅压缩,市盈率从此前的80倍快速回落至14倍左右。
为了稳定市场信心,公司紧急启动股份回购计划,试图挽回股价颓势,但这一举措仍难阻跌势,市场恐慌情绪持续蔓延,机构借利好出货的迹象十分明显。
业内人士认为,财报季本就是港股流动性较为活跃的阶段,部分前期埋伏、获利丰厚的机构选择趁业绩利好兑现离场,形成了短期的踩踏效应。
单一IP贡献近四成营收
值得注意的是,泡泡玛特的业绩增长高度依赖单一IP与爆款品类,这一现状也让资本市场对其业绩的可持续性不免产生担忧。尽管公司全年IP矩阵实现了历史性突破,展现出一定的规模化竞争力,但繁荣表象下,IP结构失衡、梯队断层等隐忧愈发凸显,成为制约其长期发展的核心症结。
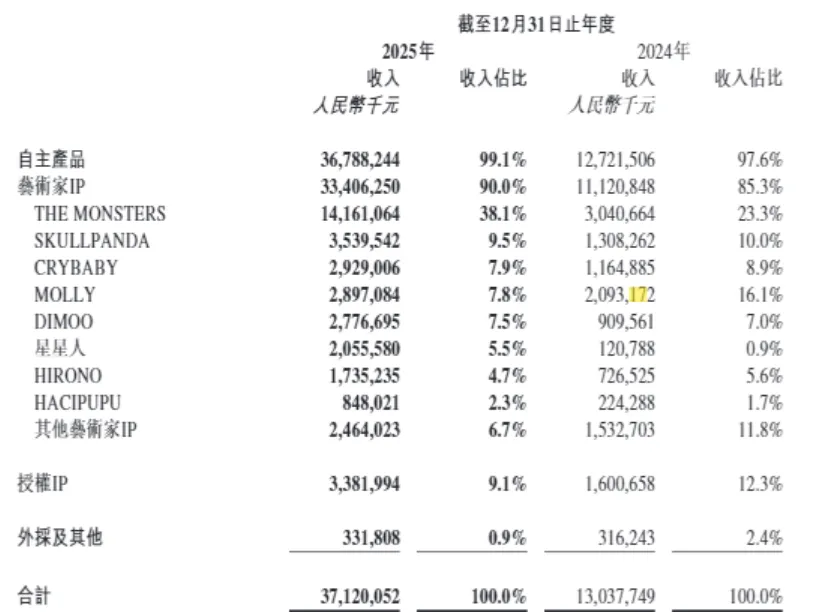
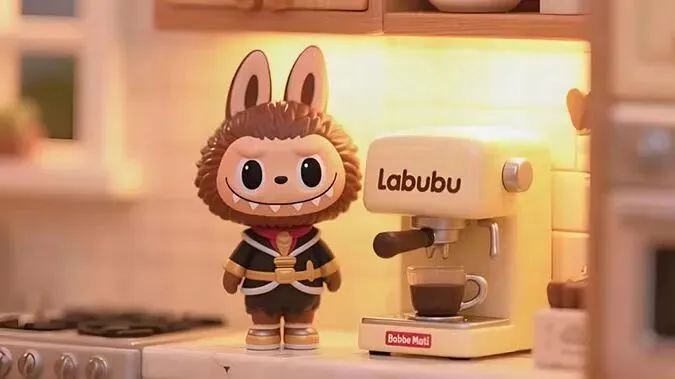
从IP整体表现来看,泡泡玛特全年IP矩阵成效显著,创下了历史最佳成绩。整体来看,共有17个IP营收破亿,其中6个IP营收突破20亿元,规模化竞争力进一步彰显。这一成绩的背后,离不开现象级超级IP拉布布的强势领跑,其所在的THE MONSTERS系列全年营收达141.6亿元,同比暴增365.7%,占公司总营收比重高达38.1%。这意味着,单一IP已直接支撑起公司近四成营收。
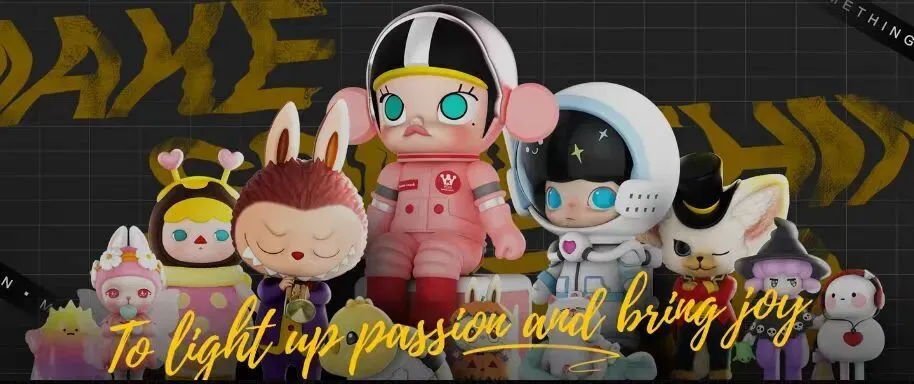
与此同时,泡泡玛特核心IP梯队中的头部及新锐IP也呈现出亮眼的增长态势,共同构成了IP矩阵的“中坚力量”。其中,SKULLPANDA营收35.4亿元;DIMOO营收27.8亿元;新锐IP星星人更是实现惊艳突围,营收达20.6亿元,成为IP矩阵中增长最快的新生代力量;此外,CRYBABY营收29.3亿元、HIRONO小野营收17.4亿元,进一步丰富了核心IP的增长活力。
然而,核心IP梯队的表现并非均衡向好,反而呈现出明显的分化态势,强弱差距逐步拉大。作为公司的开山IP、曾经的初代顶流MOLLY,2025年增长明显乏力,全年营收29亿元,同比仅增长38.4%,远低于公司整体184.7%的营收增速,与头部IP的增长势头形成鲜明反差。
更值得警惕的是,IP矩阵的“头部效应”过于极端,已超出行业安全范围。拉布布所在的THE MONSTERS系列高达38.1%的营收占比,意味着公司业绩对这一单一IP的依赖度极高。一旦拉布布出现市场热度消退、用户审美疲劳,或是IP运营出现失误等情况,公司业绩将面临断崖式下跌的巨大风险。
与此同时,IP梯队断层问题也十分突出,进一步削弱了矩阵的抗风险能力。目前,公司百亿级IP仅有拉布布一家,20至40亿营收区间仅有4个IP,中间缺失50至100亿级的过渡性IP,无法形成有效的增长接力。这种不均衡的IP结构,使得公司难以抵御单一IP波动带来的冲击,也为长期业绩的稳定增长埋下了隐患。
机构观点分化明显
面对亮眼业绩与股价暴跌的反差,泡泡玛特正推进多元化战略,试图破解增长与结构困局。
2026年公司更是明确了系列战略方向,包括深化IP内容化布局、加速全球化布局、拓展线下场景、探索AI与潮玩深度融合等。比如2025年业绩发布会上,泡泡玛特首席运营官司德介绍称,泡泡玛特家电产品将会在下个月和大家正式见面。
更早之前的2025年12月,泡泡玛特正式官宣,LVMH大中华区集团总裁吴越获委任为公司非执行董事,当日起生效。吴越将享受每年300万港元的优厚待遇,其中包含120万港元固定现金薪酬与180万港元股份基础薪酬。这让市场不禁好奇,泡泡玛特后期会给消费者带来什么惊喜?
对于泡泡玛特的转型举措,机构观点呈现明显分化。谨慎派机构则对公司增长失速与IP集中风险表示担忧。比如交银国际证券便强调“2026年管理层展望偏审慎,指引增速不及预期”。而乐观派,如华源证券、广发证券、国海证券、中信证券等,纷纷给出了“买入”评级,认为公司IP运营与全球化能力已得到市场验证,因此长期看好泡泡玛特中长期发展。
有意思的是,曾公开表示“无法理解人们为什么会需要这个东西”的段永平,于近期改变了口径。3月30日,段永平在雪球上发文表示:“这两天花时间再看了看泡泡玛特,决定收回对方丈(方三文)说的我不投资泡泡玛特的说法。”
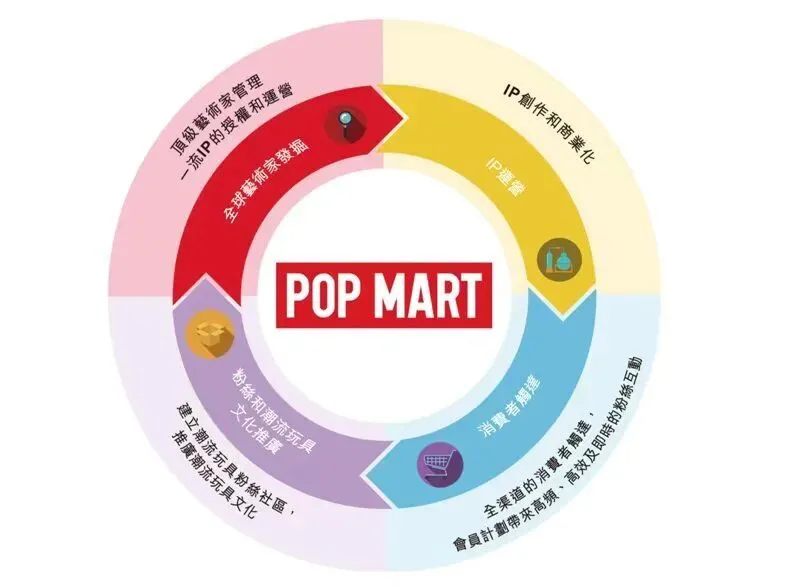
从高成长赛道到成熟消费龙头,或许泡泡玛特正经历增长模式的关键转型。短期看,拉布布热度能否持续、海外增速能否企稳、新IP与新业务能否快速接棒,将决定股价走势。长期看,唯有平衡IP多元化与新业务拓展,才能真正从潮玩制造商转型为全球领先的IP生态集团,化解“成长的烦恼”。
另镜 | 作者:邵阳 | 责编:陈秋 | 审核:张小蕾 | 监审:小婷
评论区
微信登录
登录
注册
发表评论
关于我们
版权声明
联系我们
工作机会
友情链接
服务协议
京ICP备2025130743号
Copy Right © 2026 www.demirror.cn All Rights Reserved