投稿
新格
新品测评
机圈热点
企业出海
自贸区观察
创投圈
滚动
专题
榜单
4K高清
图说
商务合作
用户登录
用户注册
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
>
消费
股价承压、IP化野心渐显,蜜雪冰城乐园梦是新期待吗?
股价承压、IP化野心渐显,蜜雪冰城乐园梦是新期待吗?
2026-03-10 消费 来源:另镜 作者:晨曦
10
摘要:业绩增长、门店扩大光环背后,发展面临一定瓶颈
【另镜网】卖奶茶起家的蜜雪冰城,似乎已经不满足于仅仅用低价饮品俘获消费者的味蕾,开始将目光投向了一个更为宏大的梦想——建造一座属于“雪王”的实体乐园。
2026年2月初,蜜雪冰城在招聘平台低调上线一批乐园专项岗位,以最高月薪2.4万元招揽内容编剧、演艺统筹等人才,岗位职责直指以“雪王”IP为核心,搭建从叙事、演艺到场景互动的全链路沉浸式乐园体系。
此外,蜜雪冰城开启“升级咖啡机”计划。有媒体从接近蜜雪冰城的人士处获悉,目前蜜雪冰城现磨咖啡业务处于前期规划试点阶段,除全自动咖啡机外,接下来将同步试点升级咖啡产品线,包括推出咖啡新品、升级咖啡豆、牛奶等核心原料等多个方面,整体仍将延续高质平价的产品策略。
然而,在这一系列跨界布局的背后,是蜜雪冰城在资本市场上面临的严峻挑战。自2025年3月上市并创下股价高点后,公司市值便开启持续蒸发态势,截至2026年3月10日,收盘价较高点累计蒸发规模已超千亿港元。在业绩增长、门店扩大的“光环”背后,蜜雪冰城的发展可能存在一定瓶颈。
市值缩水 蜜雪冰城做现磨咖啡
蜜雪冰城由创始人张红超1997年在郑州从一家刨冰小摊起步。2007年联合创始人张红甫加入后开放加盟,开启了规模化扩张之路。此后,公司通过自建供应链、打造高性价比产品、塑造雪王IP等举措快速崛起,2020年成为国内首个门店破万的茶饮品牌。
2025年3月,蜜雪冰城在港交所上市,上市首日收盘价为290港元 / 股,较发行价202.5港元上涨43.21%,当日总市值达1093.47亿港元。
2025年9月,公司披露了上市以来的首份半年报,公司实现收入148.75亿元,期内利润27.18亿元,较2024年同期有了不小的增长。
截至2025年6月30日,我们已在全球(涵盖中国及海外12个国家)构建起超过5.3万家的门店网络。
不过,在业绩增长、门店扩大的“光环”背后,蜜雪冰城的发展可能存在一定瓶颈。
2017年,为突破蜜雪冰城门店类型单一的困境,公司推出了现磨咖啡品牌“幸运咖”,以进一步拓展产品品类。幸运咖同样定位在下沉市场,核心产品的价格通常在5元至10元。
有消费者戏称,有蜜雪冰城在的地方,不出50米必会有一个幸运咖。这也意味着幸运咖和蜜雪冰城在同一商圈、同一条街巷里形成高密度贴身布局。然而,这样的打法存在一些弊端。首先就是蜜雪冰城本身与幸运咖之间就存在竞争关系。
据悉,蜜雪冰城本身就有咖啡品类,包括美式咖啡、雪顶咖啡等。2026年3月,蜜雪冰城开启“升级咖啡机”计划,拟将咖啡粉/速溶升级为现磨,同步设备、原料、产品、定价全链路升级,并开始在郑州小范围测试。有媒体报道,部分加盟商反馈3.3万元/台的全自动咖啡机已到店,暂未通知正式启用时间。
对幸运咖而言,此前依托蜜雪冰城的品牌势能与供应链优势快速扩张,甚至一度突破万家门店,如今却面临主品牌抢夺市场的尴尬局面。下沉市场消费者本就对价格与便利性极度敏感,原本专程前往幸运咖购买咖啡的客群,大概率会选择在蜜雪冰城消费时顺手购买同价位现磨咖啡,无需额外移步,这或许将直接稀释幸运咖的单店营收与出杯量。
不仅如此,其他咖啡品牌对于幸运咖的“打击”也较为显著。以瑞幸、库迪为代表的连锁咖啡品牌持续向下沉市场渗透,通过高频补贴、密集开店等方式抢占用户,进一步压缩了幸运咖的生存空间。
这些专业的咖啡品牌在品牌认知、产品丰富度、会员体系与线上运营上均具备明显优势,而幸运咖除了低价外,或许缺乏差异化竞争力,用户忠诚度普遍偏低。
资本市场的反应,早已提前印证了蜜雪冰城的增长隐忧,公司市值自上市后冲高便开启持续蒸发态势,上市初期股价一度强势走高,在2025年6月5日触及618.5港元/股的历史高点,对应市值突破2300亿港元。
自此之后,蜜雪冰城股价一路震荡下行,截至2026年3月10日,公司收盘价为317.4港元/股,较高点累计蒸发规模已超千亿港元。
2025年3月,蜜雪冰城在港交所上市,上市首日收盘价为290港元 / 股,较发行价202.5港元上涨43.21%,当日总市值达1093.47亿港元。
2025年9月,公司披露了上市以来的首份半年报,公司实现收入148.75亿元,期内利润27.18亿元,较2024年同期有了不小的增长。
频繁跨界 做餐饮、开乐园
2021年开始,蜜雪冰城主题曲《蜜雪冰城甜蜜蜜》全网刷屏,全网播放量近百亿,“雪王”这个雪白可爱的形象也深入消费者心中,蜜雪冰城品牌也借此破圈,成为平价茶饮代表。
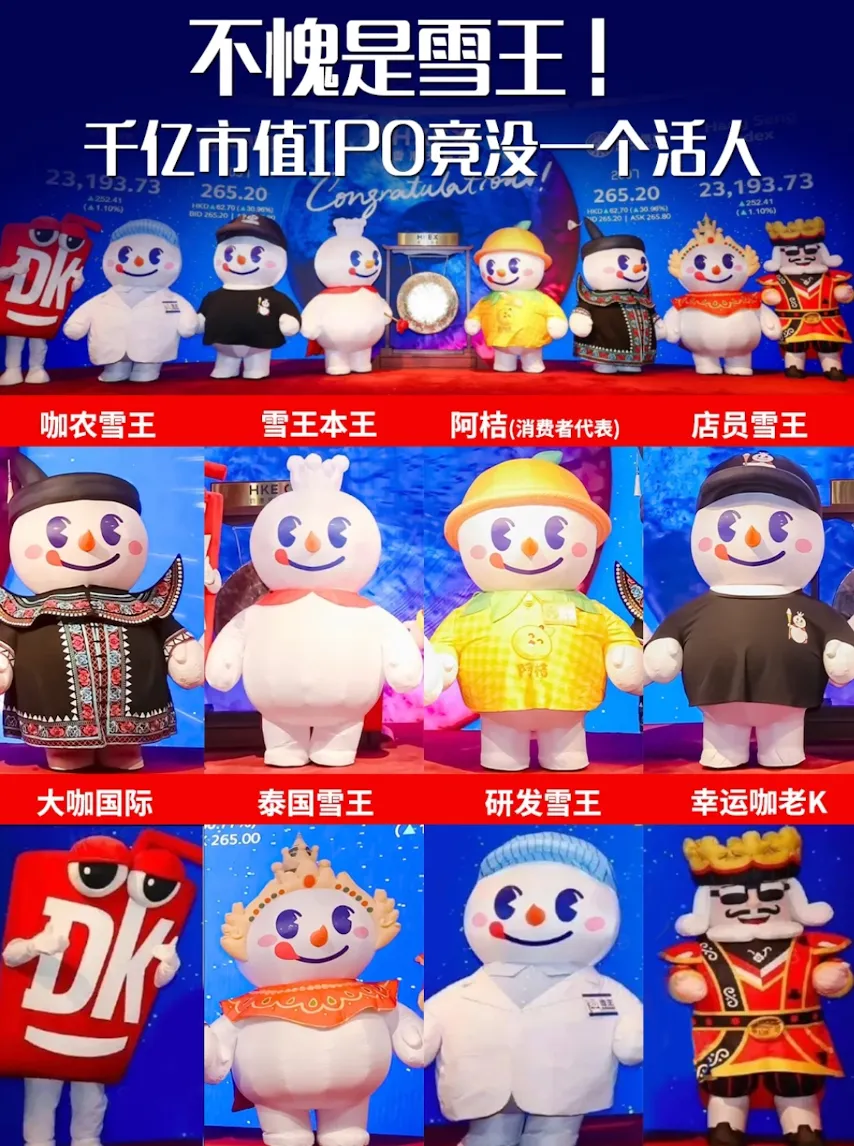
从街边小店到茶饮龙头,蜜雪冰城于2025年3月在港交所shangshi 敲钟时,泰国雪王、店员雪王、幸运咖老k等各种形象的雪王共同登场,与主形象雪王一起完成鸣锣,将严肃的资本仪式变成极具品牌特色的欢乐现场。
与此同时,蜜雪冰城已经不再满足于仅仅开店卖奶茶了,而是借助“雪王”这个IP不断跨界。
为进一步放大IP价值,蜜雪冰城持续打造原创动画内容矩阵:2023年推出首部动画《雪王驾到》,2024年续作《雪王之奇幻沙洲》正式上线,进一步丰富雪王世界观。截至2025年5月,雪王系列动画已完成五种语言本地化制作,登陆非洲三十余个国家,还成功亮相戛纳国际电影节,成为新茶饮行业少有的实现文化出海的原创IP。
2025年上半年,蜜雪冰城在郑州东站附近开设蜜雪冰城旗舰店。今年2月,郑州市在推动新一年良好开局动员部署会上,将蜜雪冰城雪王城市主题乐园列为市级重点支持项目。
不过,布局主题乐园的蜜雪冰城,未来营收与盈利水平,真的能与泡泡玛特主题乐园相提并论吗?
首先,与泡泡玛特相比,蜜雪冰城布局主题乐园在IP量上存在短板。
乐园是IP“人格化””延伸,游客为角色故事、收藏价值与情感共鸣付费。泡泡玛特拥有Molly、Labubu、Dimoo、Skullpanda等数十个成熟IP矩阵,每个IP有独立人设、粉丝圈层与长期情感积累。
而雪王仍以符号化、流量化IP为主,缺乏深度世界观与角色黏性,用户更多是一次性打卡,难以形成长期内容消费与情感绑定,对乐园的核心吸引力支撑稍显不足。
也就是说,雪王IP目前真正缺少的,不是曝光度和辨识度,而是能支撑用户持续消费的完整故事内核与情感价值,这正是消费者愿意为IP乐园、周边、内容反复付费的核心驱动力。
蜜雪冰城除了在IP上跨界下功夫,还在经营品类上发力。据悉,蜜雪冰城于2025年在部分门店推出早餐与宵夜业务,试图通过拉长经营时段来扩展业务。
据悉,蜜雪冰城的早餐主要是豆浆、咖啡、轻食套餐,宵夜则以炸串、小吃和低度酒为主,瞄准校园、社区与夜经济场景,希望把原本集中在下午茶的营收,扩展到全天时段。
然而,早餐缺少热食与现制口感,性价比和体验难敌传统早餐摊,且宵夜品类偏解馋小吃,尚未形成标准化、可全国复制的模式。因此,蜜雪冰城想要突破茶饮售卖的单一路径,还需要面对多重挑战。
另镜 | 作者:晨曦 | 责编:陈秋 | 审核:张小蕾 | 监审:小婷
评论区
微信登录
登录
注册
发表评论
关于我们
版权声明
联系我们
工作机会
友情链接
服务协议
京ICP备2025130743号
Copy Right © 2026 www.demirror.cn All Rights Reserved