投稿
新格
新品测评
机圈热点
企业出海
自贸区观察
创投圈
滚动
专题
榜单
4K高清
图说
商务合作
用户登录
用户注册
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
>
汽车
交付增长,股价承压:小鹏的“盈利门槛”还有多高?
交付增长,股价承压:小鹏的“盈利门槛”还有多高?
2026-09-14 汽车 来源:另镜|作者:谢涵
6
摘要:连续两个月稳居新势力交付榜第二位;二季度净亏损环比收窄;交付回暖、毛利率守20%,股价为何承压?
【另镜网】8月,小鹏集团(9868.HK)交出39107辆的交付成绩单,同比增长4%,环比增长2.8%,连续两个月稳居新势力交付榜第二位。
同期,8月全国新能源乘用车批发销量预估达151万辆,同比增长16%,环比增长4%,新能源板块在经历前期调整后进入复苏通道。
新势力阵营整体维持高位交付态势,理想8月交付37679辆、同比增长32.1%,蔚来交付35836辆、同比增长14.5%,极氪同比增长109.8%。而零跑汽车8月再次跨越10万辆大关,将新势力头部标杆牢牢锁定在“六位数”的量级,除零跑外,没有一家新势力能够突破4万销量大关。
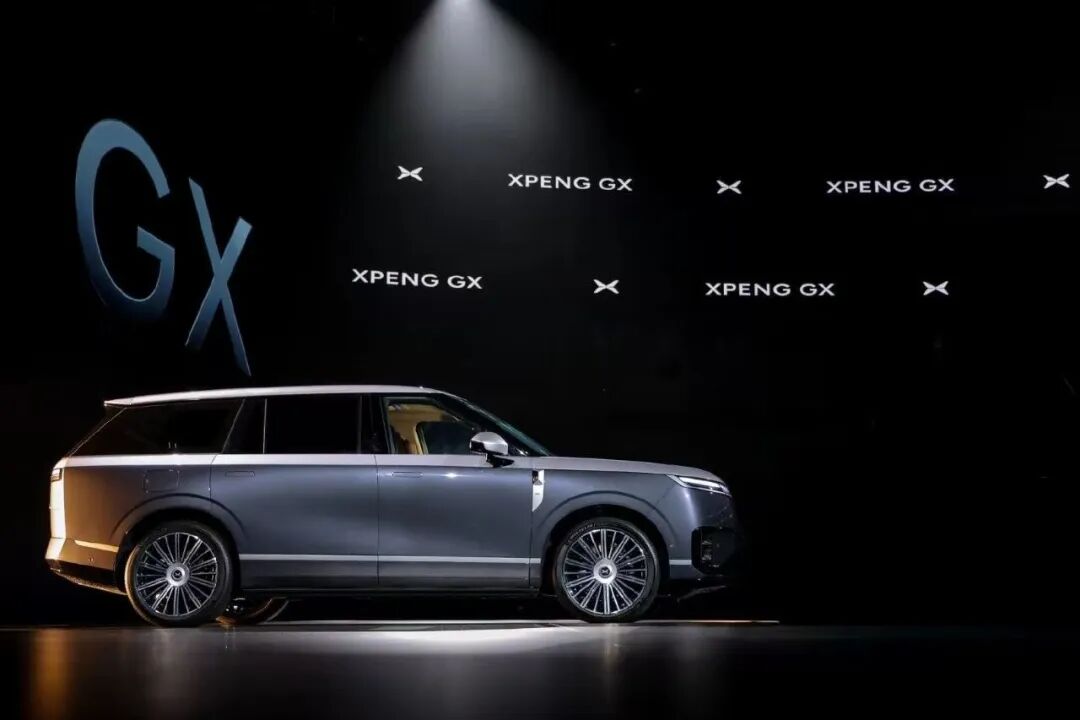
从交付面看,小鹏8月的表现并不差。GX单月交付7338辆,连续3个月环比正增长;MONA M03连续23个月蝉联10万-20万元纯电轿车销量冠军,MONA系列累计交付超31万辆。但交付数据的好转,并没有转化为资本市场的信心。
8月24日,小鹏集团发布2026年第二季度财报:营收197.4亿元,同比增长8%,环比大增51.5%;综合毛利率连续两个季度维持在20%以上;净亏损13.4亿元,环比收窄25%。单看这份成绩单,小鹏似乎正在走出年初的至暗时刻。
然而,资本市场给出了截然不同的答案——截至9月14日,小鹏港股年内累计下跌约48%,美股跌约48%,股价双双腰斩。当一份“环比改善”的财报撞上一个"跌跌不休"的股价,小鹏的故事究竟卡在了哪里?
毛利率守住了 但利润表仍在“失血”
先看核心数据。2026年第二季度,小鹏交付新车10.33万辆,同比微增0.1%,环比大增64.8%。一季度受春节淡季和产品切换影响,交付量仅6.27万辆,同比下滑33.3%,创下近两年季度新低。二季度的强势反弹,主要得益于5月旗舰SUV小鹏GX的上市交付——该车型上市12小时大定近2.5万台,7月单月交付突破7000辆,跻身30万元以上新能源SUV前三。
从收入端看,Q2汽车销售收入170.5亿元,同比仅增1%,环比增55%。单车均价约16.5万元,环比下降约1万元,反映出产品结构向走量车型倾斜的趋势。真正亮眼的是服务及其他收入——27.0亿元,同比暴增93.9%,主要来自向大众集团提供的技术研发服务达成里程碑,以及零部件和配件销售增长。该板块毛利率高达75.1%,成为综合毛利率维持在20.7%的关键支撑。
但利润表仍在“失血”。Q2研发费用29.1亿元,同比大增32.1%,主要投向新车型和AI技术开发;销售及管理费用25.0亿元,同比增长15.2%。两项费用合计54.1亿元,费用率27.4%,虽较Q1的36.0%大幅改善,但仍显著高于20.7%的毛利率。结果是:Q2经营亏损11.4亿元,Non-GAAP净亏损12.4亿元,相当于每卖一辆车亏损约1.2万元。
更值得关注的是,Q2净利润中还包含了1.25亿元汇兑损失和1.03亿元公允价值损失,这两项营业外支出合计约2.28亿元,是导致GAAP净亏损(13.4亿元)超出市场预期的重要原因。高盛在财报点评中指出,Non-GAAP净利润较高盛预期低36%,较VisibleAlpha一致预期低186%。
上半年整体来看,小鹏累计营收327.8亿元,同比下降3.8%;归母净亏损31.2亿元,较2025年同期亏损11.4亿元大幅扩大,相当于每卖一辆车亏损约1.9万元。全年盈利的希望,正变得越来越渺茫。
股价为何承压?
从估值角度看,截至9月14日,小鹏当前市销率约0.9倍,已远低于上市以来历史均值(约5.1倍),也低于理想汽车(约0.83倍),但高于蔚来(约0.55倍)。
考虑到小鹏2021年上市初期的高估值对历史均值有显著拉高效应,当前估值更应参照行业可比水平——在“蔚小理”三家中处于中间位置,并未出现明显低估。
股价为何承压?三个因素叠加:其一,Q1交付量同比骤降33.3%,环比下降46.1%,打破了“新车周期驱动持续增长”的叙事;
其二,Q3指引交付11.5万-12.1万辆,环比仅增11%-17%,低于市场预期,管理层坦言极端天气与供应链扰动拖累了产能爬坡,制约交付节奏。而Q2单季净亏损13.4亿元,同比扩大179%,上半年累计净亏损31.2亿元,同比扩大173.7%。整车毛利率从14.3%进一步下滑到12.1%,汽车主业还在继续失血,而且短期内看不到止血的信号;
其三,2026年全年研发预算高达120亿元,其中约50亿元投入汽车业务,另外70亿元投向物理AI相关领域,人形机器人正是其中的重要投入方向,盈利拐点一再推迟——多家券商已将首次盈利预期从2026年推迟至2027年甚至2028年。
8月交付数据也未能扭转市场情绪。当月交付39107辆,环比7月(38027辆)增长约2.8%,1-8月累计交付约24.3万辆(同比下降约10.5%)。对照Q3指引区间11.5万-12.1万辆(中值11.8万辆),7-8月合计约7.7万辆——要达到指引中值,9月需交付约4.1万辆;即便仅按指引下限,9月也需约3.8万辆,几乎无缓冲空间。
在何小鹏“四季度单月交付突破6万辆”的目标面前,当前的爬坡速度显然不足以让市场恢复信心。
换言之,当一家公司同时讲着汽车、Robotaxi、人形机器人、飞行汽车四个故事,而每个故事都还在烧钱期,资本市场仍在观望阶段。
新车周期与AI叙事 故事还在,但兑现需要时间
客观地说,小鹏的产品力和技术积累并未褪色。
新车方面,GX旗舰SUV上市即热销,7月交付超7000辆;MONA系列首款SUVL03于7月全球上市,上市1小时大定超4.6万辆,订单量刷新公司历史纪录;大五座旗舰G9L于8月开启预售(25.98万元起),9月正式上市交付;MONAL05计划四季度国内上市。四款全新SUV完成投放后,小鹏将实现对主流SUV细分市场的全面覆盖,管理层目标Q4单月交付突破6万辆。
海外方面,Q2海外交付首次突破2万辆,同比增长81%,上半年海外收入占比超25%,出口车型均价超4万欧元。L03海外交付将于Q4启动,季度海外销量有望突破4万辆。麦格纳奥地利工厂、印尼工厂的本地化生产也在推进。
AI方面,VLA2.0大模型8月底迎来首次重大升级,参数量增加3.5倍;Robotaxi已在广州完成超2000次内测订单,目标2027年实现无安全员运营;人形机器人Iron完成首轮9亿美元融资,投后估值超63亿美元,由IDG资本领投,腾讯、阿里参投,计划2026年底规模量产、2027年对外交付。
这些故事并非空谈。但问题在于:汽车业务仍在亏损,机器人、Robotaxi的商业化尚需时日,而今年全年120亿元的研发预算是实实在在的现金消耗。截至6月末,小鹏在手现金404.8亿元,资金安全垫仍然充足,但市场更关心的是——烧钱何时能换来盈利。
小鹏的2026年,是一个典型的"叙事与现实赛跑"的故事。叙事层面,GX和L03的热销证明了产品力,VLA2.0和机器人的进展证明了技术力,海外扩张证明了全球化能力。现实层面,Q1交付塌陷、Q3指引低于预期、亏损重新扩大——2026年上半年净亏损31.2亿元,已远超2025年全年的11.4亿元——股价腰斩。每一项都在提醒投资者:从“好公司”到“好股票”之间,还隔着一道名为“盈利”的门槛。
多家券商在财报后维持"买入"或"增持"评级,但普遍下调了盈利预测和目标价:高盛将目标价由77港元下调至69港元,招商证券国际给出92港元目标价,交银国际下调至76.70港元。这些目标价的共同前提是:Q4交付放量、毛利率持续改善、机器人业务逐步兑现价值。
对于投资者而言,小鹏当前0.9倍市销率的估值,已跌至自身历史低位区间。但“便宜”能否变成“上涨”,取决于未来两个季度能否用交付数据和亏损收窄,重新赢回市场的信任。
评论区
登录
注册
发表评论
关于我们
版权声明
联系我们
工作机会
友情链接
服务协议
京ICP备2025130743号
Copy Right © 2025 www.demirror.cn All Rights Reserved