投稿
新格
新品测评
机圈热点
企业出海
自贸区观察
创投圈
滚动
专题
榜单
4K高清
图说
商务合作
用户登录
用户注册
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
>
消费
买出来的帝国,安踏何时能自己生长?
买出来的帝国,安踏何时能自己生长?
2026-11-22 消费 来源:另镜消费 | 作者:晨曦
8
摘要:更值得警惕的是竞争格局的结构性变化
【另镜网】2019年那场46亿欧元收购亚玛芬的交易,曾被视作典型的蛇吞象;七年之后,安踏再掷123亿元在欧洲下注彪马——一家仍处在亏损周期的近百年运动品牌。
从体量上看,安踏已经站在行业顶端:2025年集团营收802.19亿元,剔除亚玛芬后国内运动鞋服市占21.8%,连续四年国内第一,跻身全球前三。
财报背面的阴影同样清晰:安踏主品牌增速从2023年9.3%下滑至2025年3.7%,2026年三季度流水再度转负,门店持续净减少;集团约三分之二的新增收入,来自迪桑特、可隆构成的高端品牌板块——2026年上半年该板块同比增速44.2%。
多年并购搭建起覆盖不同价格带的庞大矩阵。
但一个越来越现实的疑问浮出水面:安踏依靠收购持续获得增长的故事,还能持续多久?
两份财报,两个安踏
如果把安踏2026年的两份成绩单并排放在一起,你会看到一个极度分裂的公司。
2026年上半年,安踏交出了一份堪称“教科书级”的业绩:营收435.1亿元,同比增长12.9%;剔除亚玛芬配售一次性收益后的核心净利润79.4亿元,同样增长12.9%。
经营利润率攀升至27.0%,毛利率回升至63.9%,存货周转天数同比改善6天至130天。
在消费信心疲弱、行业促销加剧的逆风环境中,安踏的这份半年报几乎无可挑剔。
但三个月后,画风急转。
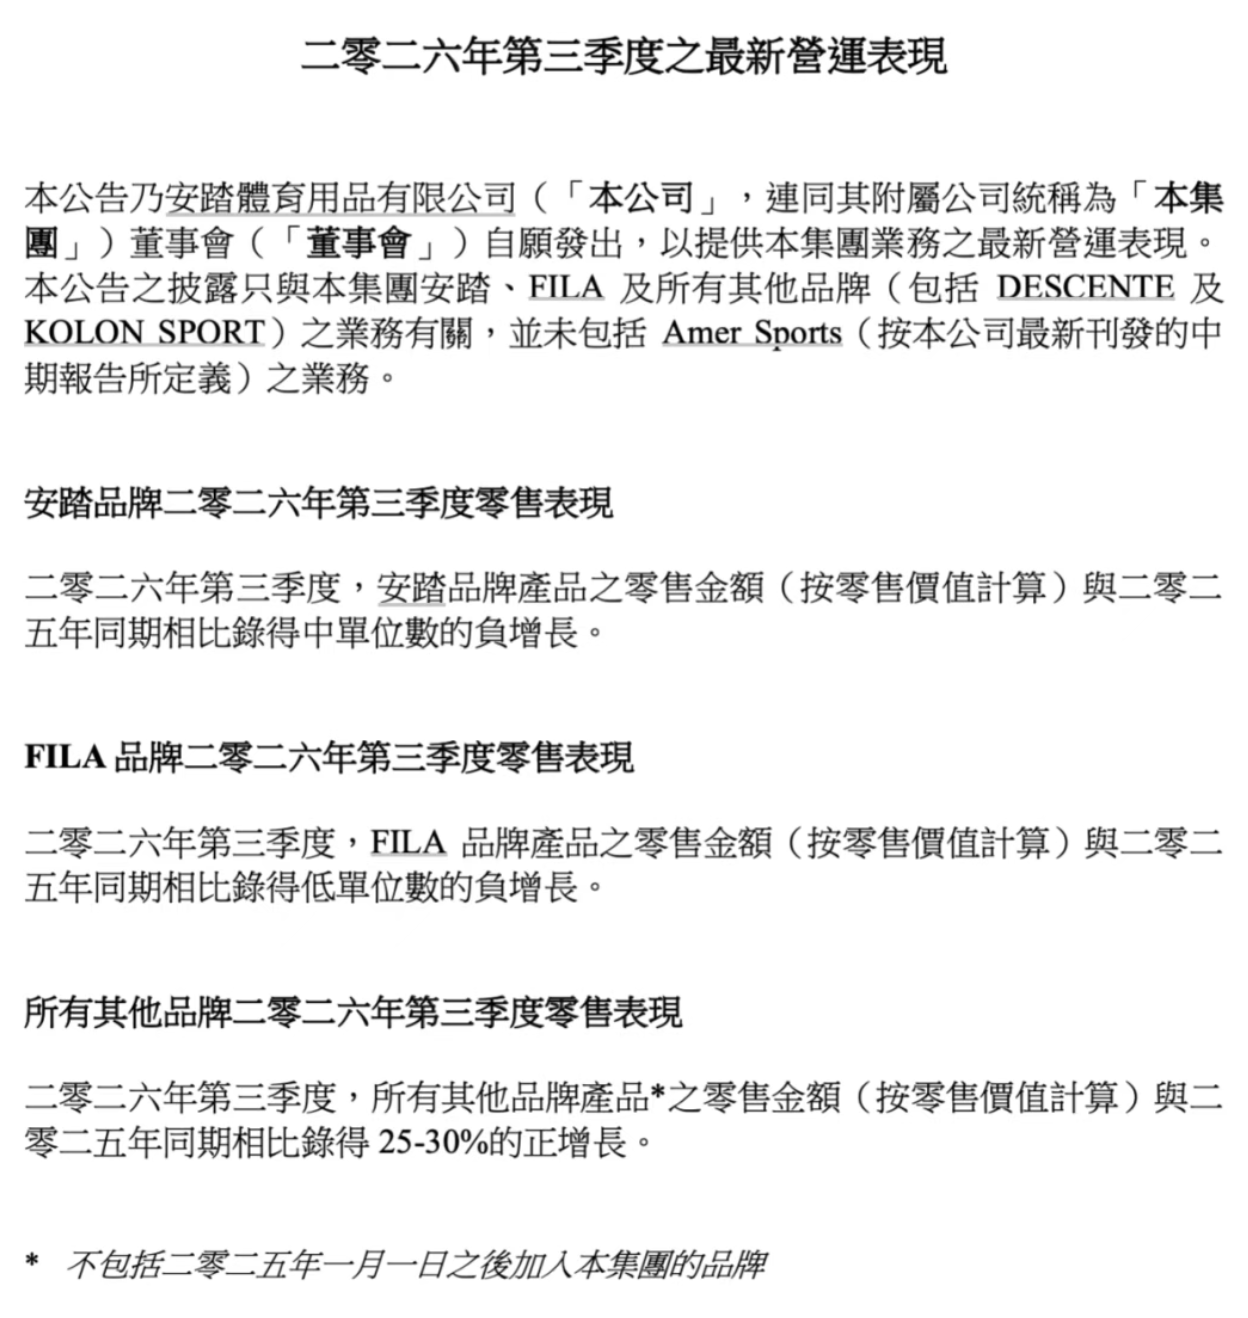
10月21日披露的三季度营运数据显示:安踏主品牌零售流水同比录得中单位数负增长,FILA品牌低单位数负增长。
只有以迪桑特、可隆为代表的“其他品牌”板块延续了25%-30%的高增长——但这部分仅占集团总收入的约四分之一。
这是安踏主品牌近四个季度中第二次出现流水负增长。2025年第四季度,主品牌流水已出现低单位数下滑;而到了2026年三季度,降幅从中单位数进一步扩大。
如果把时间轴拉长,安踏主品牌的增长曲线更加刺眼:2023年增长9.3%,2024年增长10.6%,2025年上半年增长5.4%,2025年全年仅增长3.7%。
一条清晰的下坡路,已经画了三年。
更令人不安的是,这一次FILA也没能幸免。作为安踏最成功的并购案例,FILA曾在2021至2024年间多次以双位数增长扛起集团增长大旗,而如今,在确立“ONEFILA”战略、新CEO上任一年后,三季度流水竟然转负——即便只是低单位数。
管理层在业绩电话会上试图安抚市场:7月受极端天气影响表现最差,8月、9月逐月改善;国庆黄金周安踏全渠道流水高单位数增长,FILA低双位数增长;全年指引维持不变。
摩根大通在9月初的研报中将安踏列为行业首选股,维持增持评级,目标价130港元。
但股价不会说谎——10月22日,安踏早盘一度跌超4%,最终收盘跌幅超3%。
“买”出来的帝国
安踏的成长故事,本质上是一部并购史。
2009年,安踏以3.32亿元从百丽手中收购了当时在中国市场几乎销声匿迹的FILA。
此后十几年间,安踏对FILA进行了彻底的品牌重塑:从门店选址到产品设计,从代言人策略到渠道管控,将一条被市场遗忘的“意大利鱼”做成了年营收近285亿元的高端运动时尚巨头。
FILA的经营溢利率长期维持在25%以上,是中国消费行业最经典的品牌复兴案例之一。
2019年,安踏迈出了更具野心的一步:联合腾讯、方源资本等组成财团,以46.6亿欧元收购芬兰亚玛芬体育,将始祖鸟、萨洛蒙、威尔逊等全球顶级户外品牌收入囊中。
这笔当时被认为“蛇吞象”的收购,在五年后交出了漂亮的成绩单:亚玛芬2024年扭亏为盈,2024年在纽交所成功上市,2025年营收增长27%,为安踏贡献了可观的利润和一次性会计收益。
此后,安踏的收购步伐越走越快:2023年收购女性运动品牌MAIAACTIVE,2025年5月完成对德国户外品牌JackWolfskin(狼爪)的收购(对价2.9亿美元),同年8月与韩国时尚平台MUSINSA成立合资公司。
再加上安踏自主孵化的安踏儿童、安踏冠军等子品牌,以及通过合资控股的迪桑特和可隆——一个横跨大众运动、高端时尚、专业户外、女性运动、儿童体育的庞大品牌矩阵已然成型。
到2025年,安踏集团全年营收802.19亿元,剔除亚玛芬集团后,安踏在中国运动鞋服市场的份额达到21.8%,稳居行业第一。
按照国际权威机构的统计,安踏集团的营收规模约相当于1.9个耐克中国、2.8个阿迪达斯中国。
如果加上亚玛芬集团,安踏体系的总收入约达1278亿元人民币,已跻身全球前三。
2026年10月7日,这个帝国又添了一块重要拼图:安踏以15亿欧元现金完成对彪马29.06%股权的收购,成为这家德国百年运动品牌的第一大股东。
这笔交易从一开始就充满争议。
首先,彪马正处于深度亏损。
2025财年,彪马全年销售额下降8.1%至72.96亿欧元,EBIT亏损3.57亿欧元。
2026年上半年虽亏损大幅收窄至0.46亿欧元,但管理层指引2026年全年仍将录得0.5-1.5亿欧元的经营亏损,2027年才有望恢复增长。
这意味着,至少在2026-2027年,这笔123亿元的投资不仅不会产生正向回报,还会通过权益法核算拖累安踏的利润表。
据浦银国际测算,彪马2026年将对安踏净利润产生约3亿元的负面影响。
其次,整合难度远超此前任何一笔收购。
FILA、迪桑特、可隆都是安踏获得大中华区运营权后的本土化改造,本质上是在“自己的地盘”上做事。
亚玛芬虽然是全球性收购,但安踏是控股股东,拥有绝对话语权。
而彪马不同——安踏只持有29.06%的股份,明确表示“尊重彪马作为德国上市公司的独立治理架构”,不谋求控制权,不发起要约收购。
这意味着安踏对彪马的影响只能通过监事会席位实现,整合的深度和速度都受到根本性限制。
更深层的担忧在于:安踏历史上成功的品牌整合,几乎都发生在中国市场,其核心竞争力是“本土化运营能力”——利用对中国消费者的理解、强大的渠道网络和供应链优势,将国际品牌在中国市场做大。
但彪马的核心问题恰恰不在中国(中国仅占其营收7%),而在欧洲和美洲。在这些市场,安踏既没有渠道优势,也没有消费者洞察优势,甚至缺乏基本的运营经验。
安踏能帮彪马做什么?“安踏没有足球,彪马足球就很强;彪马还有很强的赛车装备,在跑步、专业田径的科技项目也都挺强的。
”丁世忠这样解释买入的理由,“安踏集团可以帮助彪马释放更大的市场潜力。”在他看来,彪马的品牌资产、产品资产、运动资产和全球价值链,恰好补上安踏全球化布局里的结构性空白——足球与赛车,是安踏现有矩阵从未真正触碰过的赛道。
丁世忠在专访里透露,彪马这笔交易,安踏十年前就曾探讨过,因为时机不成熟没有做成。
他用一个航海比喻描述这十年的取舍:“一艘帆船要驶往目的地,目标是清楚的。作为船长,目标是坚定的,但船长要根据天气、风向、海浪和船员状况等种种变化,在过程中不断调整船舵。”
主品牌失速:被“多品牌”战略反噬?
如果说彪马收购的成败还需时间检验,那么安踏主品牌的困境已经是明牌。
安踏主品牌营收增速从2023年的9.3%、2024年的10.6%,一路下滑至2025年全年的3.7%和2026年上半年的4.8%。
门店数量也在萎缩——截至2026年6月末,安踏成人门店7122家,较年初净减81家;安踏儿童门店2560家,净减92家。
品牌正在经历从“规模扩张”到“效率提升”的战略转型,但在消费疲软的大环境下,这场转型显得格外艰难。
更值得警惕的是竞争格局的结构性变化。
迪桑特、可隆、始祖鸟等安踏体系内的高端品牌正在拿走最大块的增量蛋糕。
2026年上半年,“其他品牌”板块收入暴增44.2%至106.9亿元,而安踏主品牌仅增长4.8%。
集团内部的高端化实际上在分流主品牌的消费者——当消费者愿意花1500元买一件迪桑特冲锋衣时,500元的安踏就显得“不够好”了。
对比来看,361度2025年营收增长10.6%,深耕三四线及县域市场,2025年股价上涨近43%,居体育服饰板块第一。
李宁虽然在整体规模上远不及安踏,但2025年营收也达到了296亿元,专业跑鞋年销量突破2600万双,跑步品类零售流水占比提升至31%。
耐克中国虽然已连续九个季度下滑,但仍在清理渠道、重塑品牌,随时可能卷土重来。
阿迪达斯更是连续十三个季度增长。
安踏董事局主席丁世忠在2025年年报中写道,“未来十年、二十年、三十年,我们的目标不是追逐阶段性排名,而是将安踏体育建设成为一家具备全球影响力与持续价值创造能力的世界级企业。”
这个愿景足够宏大。
但从FILA到亚玛芬,从狼爪到彪马,安踏的每一次“全球化”本质上都是“买一个已经全球化的品牌”。
安踏主品牌本身的全球化进展缓慢,尽管公司提出了“三年千店”的东南亚扩张计划、在洛杉矶比华利山庄开设了首家北美旗舰店、与FootLocker和JDSports等主流渠道达成合作,但2026年上半年海外收入占比仍然微乎其微。
“安踏主品牌代表中国专业运动的核心实力、代表集团基本盘、代表品牌的初心。
安踏主品牌必须赢。”丁世忠在专访中说,包括他自己在内的核心管理层,会在主品牌上投入更多时间,集团也会匹配更多资源。
管理层设定的目标是五年内安踏品牌海外收入占比达到15%,但按照目前的增速,这个目标并不容易实现。
从晋江的一家小鞋厂到年营收超800亿元的全球第三大运动品牌集团,安踏用了三十余年时间完成了一场史诗般的逆袭。
它的多品牌战略、并购整合能力和运营效率,是中国企业走向全球的范本。
但2026年的安踏,正站在一个需要重新回答“增长从哪里来”的十字路口。
主品牌增长见顶,FILA进入平台期,新品牌尚在亏损,全球化充满不确定性。
彪马收购完成后,安踏的“买买买”牌已经打得差不多了——全球运动品牌市场真正值得买、买得起的目标,已经不多了。
当“买”不再能提供增长,安踏必须证明自己能“长”。这才是这家公司未来十年最大的考验。
评论区
微信登录
登录
注册
发表评论
关于我们
版权声明
联系我们
工作机会
友情链接
服务协议
京ICP备2025130743号
Copy Right © 2026 www.demirror.cn All Rights Reserved