投稿
新格
新品测评
机圈热点
企业出海
自贸区观察
创投圈
滚动
专题
榜单
4K高清
图说
商务合作
用户登录
用户注册
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
7X24
视频
大模型
文娱
酒旅
游戏
科技
汽车
时尚
消费
医药
基金
券商
金融
保险
银行
地产
航空
能源
教育
IPO
首页
>
游戏
140亿买量投入,世纪华通靠爆款游戏出海撑业绩?
140亿买量投入,世纪华通靠爆款游戏出海撑业绩?
2026-11-11 游戏 来源:另镜游戏 | 作者:汪时雨
11
摘要:海外产品线的放量正重塑公司收入结构
【另镜网】10月28日,世纪华通(002602.SZ)披露2026年三季度报告,交出了一份利润端表现亮眼的阶段性成绩单。
今年前三季度,世纪华通实现营业收入332.98亿元,同比增长22.31%;归属于上市公司股东的净利润63.35亿元,同比增长45.37%;扣非归母净利润64.00亿元,同比增长49.06%。
两项利润指标均已超过2025年全年水平。
单从第三季度来看,公司经营延续上行趋势,实现营业收入111.81亿元,同比增长11.63%,环比继续保持正增长,季度营收实现连续十四个季度攀升;归属于上市公司股东的净利润18.32亿元,同比增长7.69%;扣除非经常性损益后的净利润20.97亿元,同比增长22.79%,扣非表现优于归母净利润,说明公司主业经营收益是利润增长的核心来源。
伴随业绩规模的增长,世纪华通的现金流与盈利质量也同步改善。
今年前三季度经营活动产生的现金流量净额为76.24亿元,同比增长21.44%;加权平均净资产收益率19.07%,同比提升2.97个百分点,资产盈利效率有所提升。
报告期末,公司货币资金与交易性金融资产合计约136.30亿元,资产负债表表现稳健。
同日公告显示,公司披露董事长提议以3亿元至6亿元回购股份,回购价格不超过20.4元/股,用于股权激励或员工持股计划。
不过,在营收增速较上半年有所回落的背景下,市场审视世纪华通的焦点正从营收增长速度切换到增长质量。
合同负债虽创下历史新高,但销售费用持续高企,意味着公司仍在依靠高额营销投放拉动流水,投放转化效率、长期获客成本的压力仍存不确定性。
此外,市场寄予厚望的AI布局,目前仍处在落地爬坡阶段,商业化路径尚不清晰,能否真正形成具备规模效应的第二增长曲线还有待观察。
合同负债创近三年新高
拆开季度数据来看,世纪华通三季度扣非净利润增速同比增长22.79%,这一数值不但显著高于归母净利润增速的7.69%,也高于11.63%的营收增速,这一落差主要来自非经常性损益端的波动。
公司曾在研报交流中提及,今年二季度以来,部分投资端估值变动对当期利润形成扰动,若剔除汇率与非经常性项目影响,第三季度剔除汇率后的收入同比增速约在15%左右。
换言之,主营业务的盈利弹性实际要比财报中的指标更强。
毛利率方面,今年第三季度综合毛利率为73.8%,同比提升3.33%,延续了2025年以来的上行通道,这在一定程度上反映出了其高毛利游戏业务收入的占比有所扩大。
值得注意的是,资产负债表中的合同负债是三季报中最具亮点的一大指标。
截至2026年9月30日,世纪华通的合同负债余额为17.24亿元。对比历史数据来看,2023年至2025年,世纪华通的合同负债金额分别为10.58亿元、13.38亿元和12.96亿元。
相较2025年末,世纪华通前三季度的合同负债的12.96亿元增长了约33%,环比二季度末也增加了3.5亿元,创下近三年以来的单季期末新高。
对于游戏公司来说,合同负债的主要体现为玩家已充值但尚未结算确认的递延收入,通常被当成公司下一阶段收入释放的蓄水池。
对于世纪华通这类以长线运营游戏为主的公司而言,合同负债的环比持续走高,一方面意味着活跃用户的预充值意愿在增强,另一方面也与新版本上线、节日活动运营带来的充值节奏有关。
不过,需要看到的是,这一指标的攀升并非单向利好,它既可能指向产品长线生命力的强化,也可能在一定程度上是运营侧通过首充、月卡、礼包等促销手段提前锁定未来消费的结果。
因此,世纪华通合同负债的大幅增长,仍需后续两个季度的实际确认数据来验证。
140亿销售费用背后的买量账
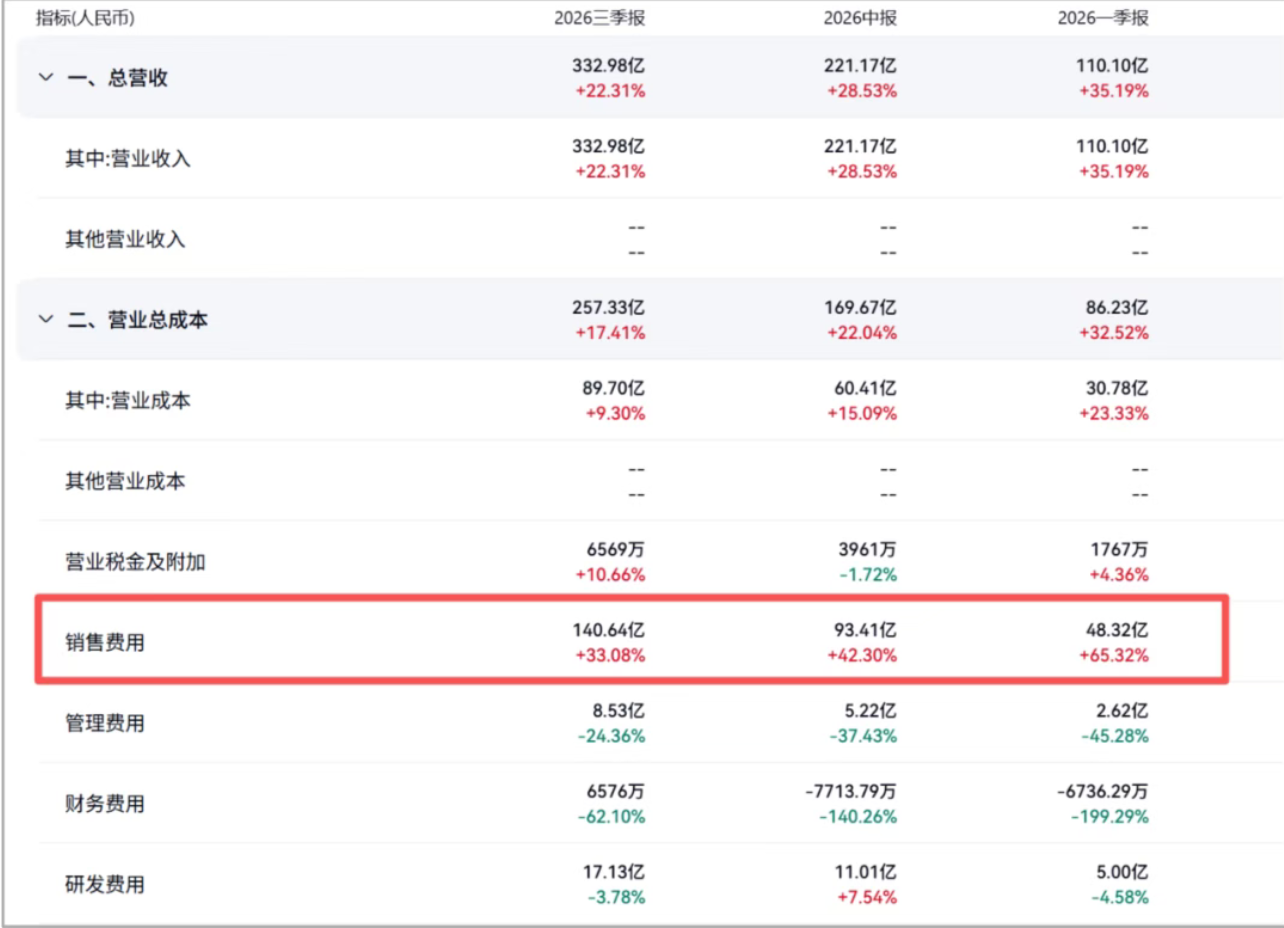
利润表的另一组数据对照同样值得审视。今年前三季度,世纪华通的研发费用为17.13亿元,管理费用8.53亿元,财务费用为0.66亿元,而研发费用却高达140.64亿元。
可以清楚看到,世纪华通的研发体量大概只有销售费用的八分之一。
对比上年同期的105.69亿元,今年前三季度的销售费用增长了34.95亿元,增幅达到33%。这一数字在A股游戏公司中处于什么位置呢?若以332.98亿元的前三季度营收计算,销售费用率约为42.24%,也就是说,公司每实现100元收入,就有大约42元投向市场推广与用户获取。
结合上半年营收增速28.53%,第三季度营收增速回落至11.63%可以看出,世纪华通销售费用的环比增速在放缓,但绝对规模仍在高位。
公司在半年报中将销售费用增长归因于市场推广费增加,这与海外SLG赛道买量竞争加剧,以及《Kingshot》等新品处于投放爬坡期的情况分不开。
其实,买量模式的争议在于投入产出比能否持续。卖方研报指出,点点互动的壁垒之一正在于用户获取更精准,其数据驱动的投放中台能够在海量买量中筛选出高生命周期价值用户,使获客效率随规模扩大而优化。
从结果看,第三季度毛利率同比提升3.33个百分点、扣非净利润增速高于营收增速,至少说明当前买量投入并未以牺牲利润率为代价。
但在另一面,140亿元销售费用对应的是333亿元营收,如果世纪华通未来获客成本继续上行,而新流水增速有所放缓,销售费用率的弹性将直接压缩利润空间。
在游戏行业从流量红利转向内容红利的阶段,买量与研发的投入结构是观察公司长期竞争力的关键。世纪华通当前的选择,是以高强度买量支撑海外矩阵的快速扩张,同时通过AI工具提升研发与运营效率。
不过,这一路径的有效性,已经被《Whiteout Survival》三年长线数据部分验证,但能否复制到《Kingshot》及后续新品,仍有待时间检验。
海外矩阵成形
收入端的结构性变化,主要来自于海外游戏矩阵,海外产品线的放量正在重塑公司的收入结构。
根据Sensor Tower数据,2026年9月,世纪华通旗下发行品牌Century Games共有五款产品进入中国手游出海收入榜TOP30,其中《Whiteout Survival》(无尽冬日国际版)、《Kingshot》、《Tasty Travels: Merge Game》分别位列出海收入榜第二、第三、第四位。三款产品在同一榜单上挤入前四的情况,在国内手游出海公司中并不多见。
中泰证券在研报中测算,2026年上半年世纪华通的外销收入占比约为64.69%,海外业务已从单一产品贡献者升级为矩阵式贡献者,但与此同时,外销收入占比的提升也让汇率波动的影响权重上升。
游戏公司业绩基本盘的支撑,主要来自于旗舰产品超长的长尾周期。
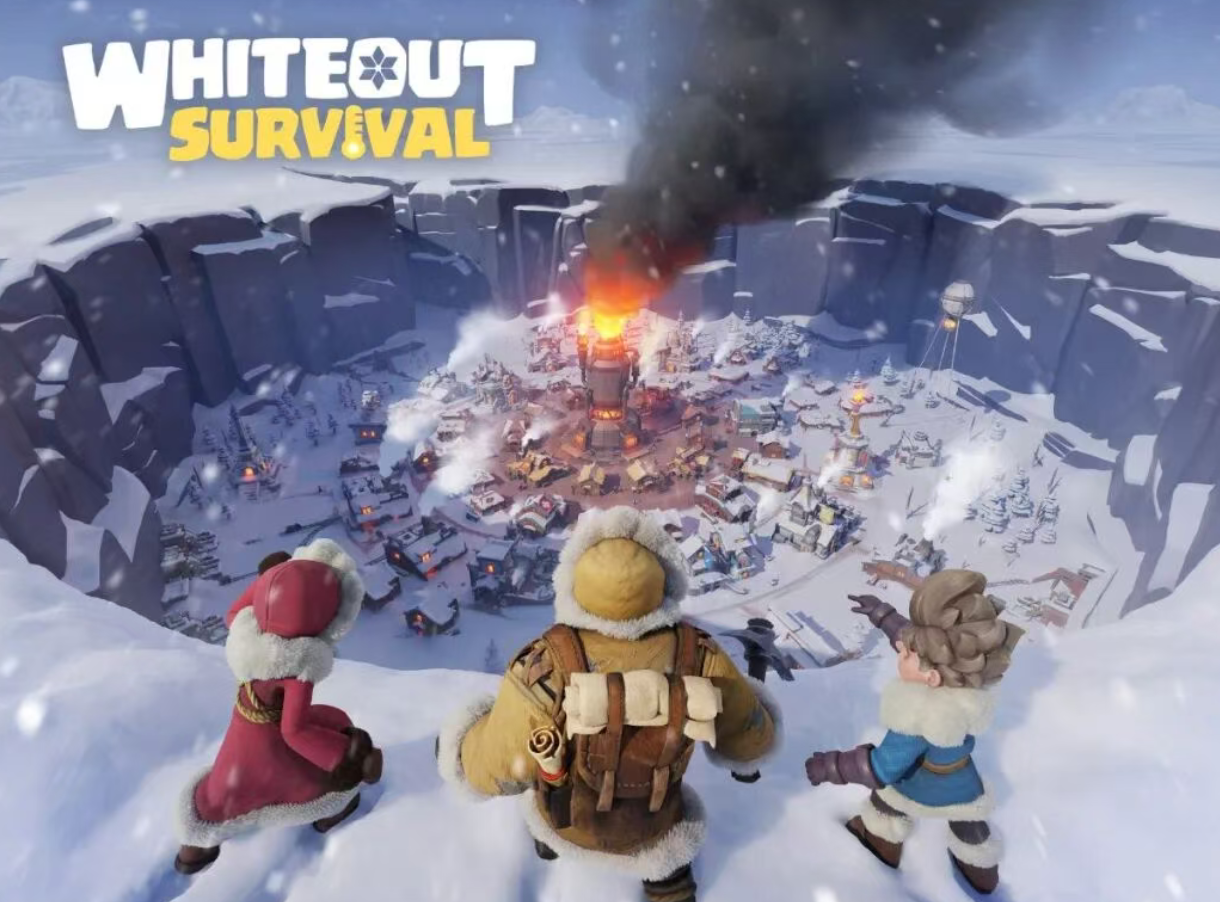
《Whiteout Survival》作为全球首款冰雪题材生存SLG,上线已超过三年,2026年6月曾单月超越《王者荣耀》登顶全球手游收入冠军榜;另一款中世纪题材SLG《Kingshot》自2025年上线以来,被市场视为将《无尽冬日》成熟发行路径平移复制的产物,长期稳居出海头部阵营;另外,合成品类《Tasty Travels: Merge Game》则是公司在SLG之外的第二增长曲线,年初排名持续抬升,9月已跻身出海收入榜前五。
可以看到,世纪华通的产品梯队布局正在逐步成型。除了上面三款主力产品,《Lordrush》《Top Force》《Hotel Legacy: Merge Game》等储备新作上线后陆续起量,赛道覆盖4X策略、合成、模拟经营、轻量化策略等多个方向。
不少市场观点认为,点点互动与Century Games真正的核心壁垒,并不单纯依靠单一爆款,而是在大量A/B测试中打磨沉淀下来的内容判断力、精准获客以及高效变现的整套能力,并且已经把这套方法论沉淀成可复用的中台体系。
这套体系让游戏新品可以不再从零起步摸索,而是在已经跑通的爆款框架范式之上持续迭代优化。
相较于海外市场,国内市场则承担起稳定业绩地盘的作用。
点点互动旗下《无尽冬日》国内版持续稳居国内iOS游戏畅销榜及微信游戏畅销榜前十,《奔奔王国》保持稳定用户池;盛趣游戏沿着端手并行的思路,陆续上线了《传奇新百区合击-盟重神兵》《传奇世界无双》《龙之谷》怀旧服、《冒险岛》怀旧服等新品,其中《冒险岛》怀旧服开服后多组服务器持续满载,《传奇世界无双》近期回升至国内iOS畅销榜TOP100。
但是要看到,这套赛季制翻新老IP的模式虽然相较全新立项而言获客成本较低,但长期也容易受到IP生命周期约束,创新空间有限。
产品储备方面,《饥困荒野》定档2026年11月24日上线,目前预约量已突破2000万;《彩虹岛:经典》《永恒之塔:经典》等手游新品仍处于在研阶段,同时,盛趣游戏与韩国NCSoft达成合作,推动《永恒之塔2》国服上线。不难看出,这一储备结构并非押注单一新品,而是既有IP资产的确定性释放。
AI从工具提效走向原生探索
根据三季报披露,世纪华通的AI业务布局并非以单独分部数据呈现,而是嵌入研发与运营流程的效率变量。
公开信息显示,世纪华通自2025年成立AI发展与管理委员会,自上而下统筹AI技术在各业务线的渗透。
截至2026年上半年,盛趣游戏已将AI工具全面融入2D立绘、场景原画、音乐音效、智能翻译、AI语音合成、AI角色生成、CG配音与数据分析等环节;全新自研的企业级AI编码平台易码投入使用,以私有化部署与多智能体编排实现代码生成的体系化落地。
点点互动方面,AI 并未主打独立产品创新,更多服务于运营决策提效。
公司依托AI数字资产管理系统,持续优化AI生成加人工优化的美术生产模式,并将AI嵌入投放策略、用户分层与版本节奏决策前端。
公开信息显示,AI辅助代码生成占比已显著提升,美术等环节生产效率、设备适配测试效率均有改善。
这类AI投入不会直接产生新的收入,而是通过降低单款产品的研发周期与人力成本,间接提升利润空间。
在AI效率工具之外,世纪华通也在同步布局AI原生游戏这一不确定性更高的赛道。
公司旗下天游软件基于游戏运营业务场景,探索决策模型的开发应用;集团层面启动IDEA-X等内部创新项目,面向AI原生游戏形态进行原型验证;同时通过数龙杯AI应用创新大赛与新设的数龙365品牌,对接高校与创业团队的外部创新资源。
但不得不说的是,目前世纪华通的整体布局仍处于早期投入阶段,距离兑现收入仍需要更长时间来验证。
评论区
微信登录
登录
注册
发表评论
关于我们
版权声明
联系我们
工作机会
友情链接
服务协议
京ICP备2025130743号
Copy Right © 2026 www.demirror.cn All Rights Reserved